بقلم/ د. عدنان البدر
باحث ومستشار استراتيجي في سياسة الموارد البشرية وبيئة العمل ورئيس ومؤسس الجمعية الكندية الكويتية للصداقة والأعمال
ckbafa@gmail.com
-
كيف تحوّلت دول الخليج العربي، إلى واحدة من أكبر مصادر هذه التحويلات على مستوى العالم؟
-
صناعة تحويلات تناهز 900 مليار دولار سنوياً، تفوق في حجمها الاستثمار الأجنبي المباشر والمساعدات التنموية الرسمية مجتمعة في كثير من الدول النامية.
-
220 مليون وافد ومهاجر حول العالم يدعمون نحو 1.1 مليار شخص من أقاربهم
-
ارتفاع أعداد العمالة الوافدة والمهاجرين إلى 304 ملايين شخص في 2024 مقارنة بـ175 مليوناً فقط في عام 2000.
-
إجمالي التحويلات المالية الدولية في العالم بلغ نحو 941 مليار دولار في عام 2025 ، مرتفعاً من 892 مليار دولار في 2024 و661 مليار دولار فقط في عام 2020.
-
بنية هذه الصناعة تكافئ من يملك الشبكة الأوسع من نقاط الدفع النقدي أو الحصة الأكبر من ثقة المستهلك، أكثر مما تكافئ كفاءة التحويل بحد ذاتها.
-
ما يستحق المتابعة في السنوات المقبلة ليس فقط حجم هذه التحويلات، بل من يتحكم بثمنها.
-
دول التعاون الخليجيي تصدّر من التحويلات أكثر مما تصدّره أكبر اقتصادات في العالم.
-
سجلت شركة “ويسترن يونيون” Western Union إيرادات بلغت نحو 4.1 مليار دولار، وهامش ربح إجمالي قارب 1.5 مليار دولار
-
يقدّر البنك الدولي أن خفض الرسوم بمقدار 5 نقاط مئوية فقط عالمياً يمكن أن يوفر للمهاجرين وأسرهم نحو 16 مليار دولار سنوياً.
في كل شهر، يقف ملايين البشر في طوابير أمام نوافذ تحويل الأموال، أو ينقرون على تطبيقات هواتفهم، ليقتطعوا جزءاً من رواتبهم ويرسلوه إلى أمهات وآباء وأبناء وزوجات ينتظرون في بلدان أخرى. هذا الفعل الصغير والمتكرر، الذي لا تصنع منه عادة عناوين الصحف الاقتصادية الكبرى، تراكم عبر عقود ليصبح واحداً من أضخم التدفقات المالية في الاقتصاد العالمي: صناعة تحويلات تناهز 900 مليار دولار سنوياً، تفوق في حجمها الاستثمار الأجنبي المباشر والمساعدات التنموية الرسمية مجتمعة في كثير من الدول النامية. لكن خلف هذا الرقم الضخم تكمن حكاية أقل بريقاً: فكل دولار يُرسل يُقتطع منه ثمن، وغالباً ما يكون هذا الثمن أعلى بكثير مما يفترض أن يكون في عالم رقمي مترابط. فمن يدفع هذا الثمن؟ ومن يربح منه؟ وكيف تحوّلت دول الخليج العربي، وفي مقدمتها الإمارات والسعودية والكويت، إلى واحدة من أكبر مصادر هذه التحويلات على مستوى العالم؟
اقتصاد عالمي خفي بقيمة تناهز 900 مليار دولار
تشير بيانات البنك الدولي إلى أن إجمالي التحويلات المالية الدولية في العالم بلغ نحو 941 مليار دولار في عام 2025 (تقديرات)، مرتفعاً من 892 مليار دولار في 2024 و661 مليار دولار فقط في عام 2020. هذا النمو السريع يعكس ارتفاع أعداد العمالة الوافدة والمهاجرين، الذين وصلوا إلى 304 ملايين شخص في 2024 مقارنة بـ175 مليوناً فقط في عام 2000. وفي تقرير أممي صدر عن الصندوق الدولي للتنمية الزراعية (IFAD) في مقر الأمم المتحدة، تبيّن أن ما يقارب 728.6 مليار دولار من هذا المبلغ وصل تحديداً إلى الدول المنخفضة والمتوسطة الدخل في عام 2025، أي ما يقارب ضعف ما كان عليه الرقم قبل عقد واحد فقط. وبحسب التقرير، فإن نحو 220 مليون مهاجر ومن أبناء الجاليات حول العالم يدعمون نحو 1.1 مليار شخص من أقاربهم، فيما استحوذت منطقة آسيا والمحيط الهادئ على الحصة الأكبر بنسبة 53% من الإجمالي العالمي (384.9 مليار دولار)، تلتها أمريكا اللاتينية والكاريبي التي سجلت أسرع نمو عالمياً بنسبة 132% لتصل إلى 168.6 مليار دولار، ثم أفريقيا التي استقبلت 124.2 مليار دولار متجاوزة فيها مصر نيجيريا كأكبر متلقٍ في القارة. وما يكشفه هذا التباين بين الرقمين — نحو 900 مليار دولار كإجمالي عالمي، مقابل أقل من 730 مليار دولار موجهة للدول النامية تحديداً — هو أن جزءاً لا يستهان به من هذه التحويلات يتدفق أيضاً نحو دول مرتفعة الدخل، مثل تلك التي يرسل إليها المهاجرون الأوروبيون والآسيويون المقيمون في الخليج أو أمريكا الشمالية أموالاً إلى أوطانهم المتقدمة اقتصادياً.
ثمن حب العطاء: كم يكلف إرسال المال فعلياً؟
وفقاً لقاعدة بيانات “أسعار التحويلات حول العالم” التابعة للبنك الدولي، بلغ متوسط تكلفة إرسال 200 دولار نحو 6.36% في الربع الثالث من عام 2025 — أي أكثر من ضعف هدف الأمم المتحدة للتنمية المستدامة البالغ 3%، وأبعد بكثير عن هدف مجموعة العشرين لعام 2027 المحدد بـ1% فقط. وتختلف هذه التكلفة بشكل كبير بحسب القناة المستخدمة: فبينما تتقاضى البنوك التقليدية رسوماً تصل في المتوسط إلى 14.99% من قيمة التحويل، ما يجعلها القناة الأغلى على الإطلاق، تنخفض التكلفة إلى نحو 3.54% فقط عبر مزودي الخدمات الرقمية المتخصصين، أي أقل بأكثر من أربعة أضعاف. وتبقى أفريقيا جنوب الصحراء الكبرى المنطقة الأعلى تكلفة في العالم لاستقبال التحويلات، بمتوسط 8.46% للتحويل الواحد، وهو رقم يتفاقم أكثر في الممرات الداخلية بين الدول الأفريقية نفسها؛ إذ يصل إرسال المال من جنوب أفريقيا إلى ملاوي وحده إلى نحو 31.5% من قيمة التحويل. في المقابل، تُعد ممرات مثل سنغافورة–الفلبين من الأرخص عالمياً بتكلفة لا تتجاوز 2.28%. ويقدّر البنك الدولي أن خفض الرسوم بمقدار 5 نقاط مئوية فقط عالمياً يمكن أن يوفر للمهاجرين وأسرهم نحو 16 مليار دولار سنوياً.
من يجني الأرباح؟
على الرغم من تنامي حضور الشركات الرقمية الناشئة، لا تزال شركتا “ويسترن يونيون” و”موني غرام” تهيمنان على القسم الأكبر من هذه الصناعة العالمية. فشركة “ويسترن يونيون” وحدها سجلت إيرادات بلغت نحو 4.1 مليار دولار، وهامش ربح إجمالي قارب 1.5 مليار دولار، وأعادت للمساهمين أكثر من 1.5 مليار دولار في صورة توزيعات أرباح وإعادة شراء أسهم منذ عام 2022 وحتى اليوم. ووفقاً لتحليل من شركة الاستشارات “ألفاريز آند مارسال”، ظلت هوامش رسوم التحويل عالمياً عند مستوى يقارب 6% من قيمة التحويل لعقد كامل تقريباً، قبل أن تبدأ تلك الهوامش بالتآكل تدريجياً تحت وطأة المنافسة الرقمية.
وفي مواجهة تصاعد التهديد الذي تمثله العملات الرقمية المستقرة (ستايبل كوين) ومنصات الدفع العابرة للحدود الأحدث، أعلنت كل من “ويسترن يونيون” و”موني غرام” عن إطلاق عملاتهما الرقمية المستقرة الخاصة، في محاولة للسيطرة المباشرة على البنية التحتية للتحويلات بدلاً من الاعتماد على شبكات الوسطاء التقليدية. وتزداد الصورة تعقيداً مع دخول عامل سياسي جديد: فمنذ الأول من يناير 2026، دخلت “ضريبة التحويلات الأمريكية” حيز التنفيذ على جميع عمليات التحويل النقدي الدولي التي تنطلق من داخل الولايات المتحدة، في خطوة تضيف عبئاً إضافياً على ملايين المهاجرين العاملين هناك. خلاصة القول إن بنية هذه الصناعة ما زالت تكافئ من يملك الشبكة الأوسع من نقاط الدفع النقدي أو الحصة الأكبر من ثقة المستهلك، أكثر مما تكافئ كفاءة التحويل بحد ذاتها؛ فكل دولار تدفعه كتكلفة تحويل يذهب في الغالب إلى هوامش أرباح شركات وسيطة ضخمة، لا إلى الأسرة المنتظِرة في الطرف الآخر.
خليج يتصدر العالم في تحويلات العاملين
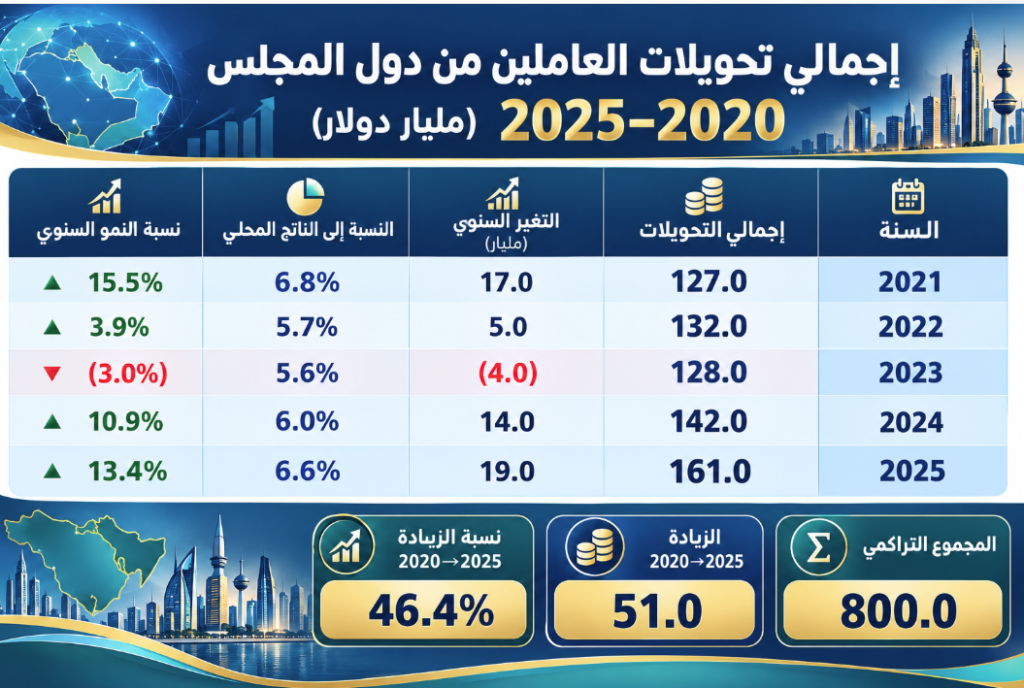
سجلت تحويلات العاملين الوافدين من دول مجلس التعاون الخليجي إجمالاً بلغ نحو 161 مليار دولار في عام 2025، محققة أعلى مستوى عالمي على الإطلاق، بنمو نسبته 13.6% عن عام 2024 (أي بزيادة تقارب 19 مليار دولار). كما ارتفعت نسبة هذه التحويلات إلى الناتج المحلي الإجمالي لدول المجلس مجتمعة من 6.0% في 2024 إلى 6.6% في 2025.
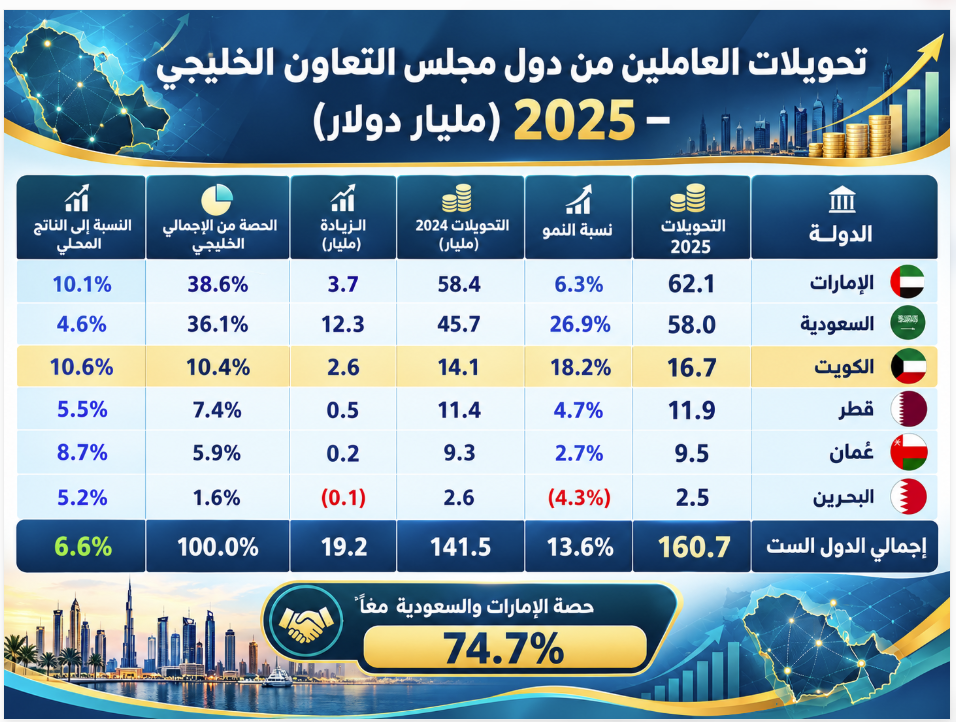
تتصدر الإمارات دول الخليج بتحويلات بلغت 62.1 مليار دولار، تليها السعودية بـ58 مليار دولار وهي الدولة الأعلى نمواً خليجياً بنسبة 26.9%، ثم الكويت بـ16.7 مليار دولار (نمو 18.2%، وما يعادل 10.6% من ناتجها المحلي الإجمالي — وهي أعلى نسبة بين دول المجلس)، تليها قطر بـ11.9 مليار دولار، فسلطنة عُمان بـ9.5 مليارات دولار، بينما كانت البحرين الاستثناء الوحيد بتراجع 4.3% لتسجل 2.5 مليار دولار فقط.
اللاعبون المحليون: من يدير شبكة التحويلات في الكويت؟
في الكويت تحديداً، لا تمر هذه التحويلات عبر البنوك وحدها، بل عبر شبكة من شركات الصرافة المرخّصة من بنك الكويت المركزي، يبلغ عددها نحو 38 شركة ويتصدر هذا القطاع اسمان رئيسيان يحظيان بأكبر انتشار وحصة سوقية:
* شركة الملا للصيرفة (التابعة لمجموعة الملا): صنّفتها مجلة “فوربس الشرق الأوسط” كأكبر شركة صرافة في الكويت ضمن قائمة أكبر شركات الصرافة بالمنطقة لعام 2020، محتلةً المرتبة الخامسة على مستوى الشرق الأوسط ككل. تدير الشركة شبكة فروع واسعة، وتقدّم خدمات مبتكرة مثل توصيل العملات الأجنبية إلى منزل أو مقر عمل العميل، وتُقدَّر قاعدة عملائها بنحو مليون عميل بحسب تصريحات مسؤوليها.
* شركة المزيني للصيرفة: تدير شبكة تضم أكثر من 140 فرعاً في مختلف أنحاء الكويت، وتتركّز غالبية فروعها في الأحياء ذات الكثافة العالية من العمالة الوافدة. ودخلت الشركة في شراكات رقمية، أبرزها التعاون مع منصة “إي سيوة” النيبالية، لتمكين العمال النيباليين في الكويت من تحويل أموالهم مباشرة إلى حسابات بنكية أو محافظ رقمية في بلادهم.
وإلى جانب هاتين الشركتين، يضم السوق الكويتي عدداً من شركات الصرافة الأخرى العاملة كوكلاء محليين لشبكات تحويل عالمية مثل “ويسترن يونيون” و”موني غرام”، من بينها شركة ARY للصرافة، وشركة البحرين للصرافة، وشركة سيتي إنترناشونال للصرافة، إلى جانب خدمات التحويل التي تقدّمها البنوك المحلية الكبرى كبنك الكويت الوطني وبيت التمويل الكويتي. وقد شهد هذا القطاع على مدى السنوات الماضية جدلاً متكرراً حول فرض ضريبة أو رسوم إضافية على تحويلات الوافدين للخارج، بحجة الحد من استنزاف السيولة المحلية. غير أن عبدالله الملا، رئيس اتحاد شركات الصرافة الكويتية، حذّر مراراً من أن مثل هذه الإجراءات قد تدفع التحويلات نحو قنوات غير رسمية (سوق سوداء)، بما يضر بإيرادات القطاع الرسمي أكثر مما يحقق أي هدف تنظيمي معلن — وهو جدل ساهم في تعثّر تمرير هذه المقترحات حتى اليوم.
حين تتفوق التحويلات على اقتصادات بأكملها
يصبح حجم هذا الرقم أكثر وضوحاً عند مقارنته باقتصادات دولية كبرى: فتحويلات دول مجلس التعاون الخليجي مجتمعة (161 مليار دولار) تجاوزت في عام 2025 ما أرسلته الولايات المتحدة الأمريكية بأكملها كأكبر مصدر منفرد للتحويلات في العالم.
وهذا يعني عملياً أن مجموعة من ست دول خليجية، لا يتجاوز عدد سكانها مجتمعة 60 مليون نسمة، باتت تصدّر من التحويلات أكثر مما تصدّره أكبر اقتصاد في العالم، وأكثر مما تصدّره سويسرا وألمانيا وفرنسا مجتمعة — وهو مؤشر مباشر على الكثافة غير المسبوقة للعمالة الوافدة في اقتصادات الخليج.
ما وراء الأرقام: اقتصاد قائم على اليد العاملة الوافدة
ما تكشفه أرقام التحويلات الخليجية ليس مجرد إحصاء مالي، بل صورة دقيقة لبنية اقتصادية فريدة في المنطقة: اقتصادات نفطية ترتكز نموها على ملايين العمال الوافدين الذين يشكلون في بعض الدول، كالإمارات وقطر والكويت، أغلبية السكان أو القوى العاملة في القطاع الخاص. هذا النمط يجعل اقتصادات الخليج حساسة بشكل خاص لسياسات “التوطين” لزيادة نسب العمالة الوطنية في القطاع الخاص؛ فكل تشديد في سياسات الإقامة والعمل ينعكس مباشرة على حجم القوى العاملة الوافدة، وبالتالي على حجم التحويلات المرسلة للخارج. وفي المقابل، تمثل هذه التحويلات شريان حياة اقتصادياً لدول الإرسال الكبرى في جنوب آسيا وأفريقيا، مثل الهند والفلبين وباكستان ومصر. على المدى المتوسط، يتجه القطاع عالمياً نحو تحول رقمي متسارع: تراجع واضح في حصة البنوك التقليدية لصالح التطبيقات الرقمية، ودخول تدريجي للعملات الرقمية المستقرة كبديل أرخص وأسرع. ومع تبني مجموعة العشرين هدف خفض متوسط التكلفة العالمية إلى 1% بحلول عام 2027، يبقى السؤال الأهم مفتوحاً: هل ستترجم هذه التقنيات الجديدة إلى وفورات حقيقية تصل إلى جيوب العمال وأسرهم؟
خاتمة: الغربة العابر الحدود، بثمن باهظ
في نهاية المطاف، تبقى تحويلات العمالة الوافدة واحدة من أكثر صور العولمة إنسانية وصدقاً: ملايين القرارات الفردية الصغيرة تتجمع لترسم خريطة اقتصادية عالمية بديلة توازي في ضخامتها تدفقات الاستثمار والتجارة الرسمية. ودول الخليج، باتت اليوم من أهم محركات هذه الخريطة. لكن ما يستحق المتابعة في السنوات المقبلة ليس فقط حجم هذه التحويلات، بل من يتحكم بثمنها: هل ستنجح الحكومات والمؤسسات الدولية في كسر احتكار الشركات الكبرى وخفض الرسوم فعلياً نحو هدف الـ1%، أم ستبقى هذه الصناعة واحدة من أكثر الأسواق المالية ربحاً لوسطائها وكلفة على أصحابها الحقيقيين؟