97% من صغار المساهمين يطالبون بحماية أموالهم بحلول…غير الشطب
نتيجة استبيان "الاقتصادية" (أكتوبر - 2026)

-
لماذا لا يتم استحداث عرض إلزامي لصغار المساهمين في حالات الوقف والشطب؟
-
المواجهة بين صغار المستثمرين ومجالس الإدارات غير متكافئة
-
المعالجة جزء من الأمان الاستثماري وإحياء للأصول المتعثرة
-
تكرار حالات الشطب يعني أن المخالفين مستمتعين بنتائج ارتكاب المخالفات
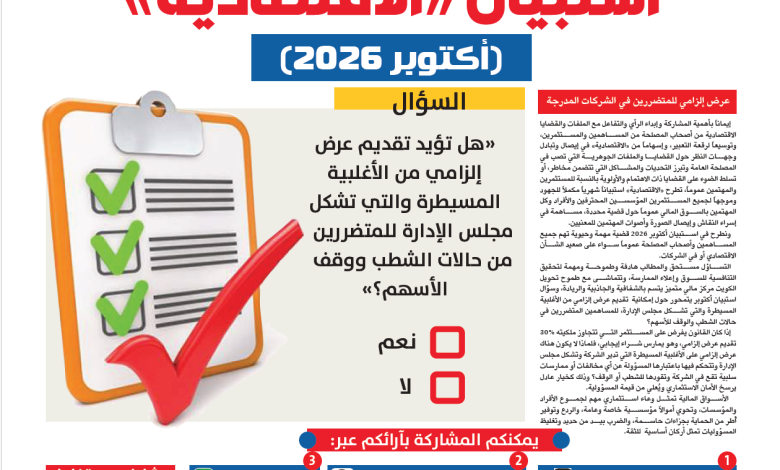
ضمن مبادرات “الاقتصادية”، وإسهاماً منها في إيصال صوت وآراء المساهمين عموماً، وتوسيعاً لرقعة المشاركة والتعبير، وإسهاماً في إيصال مختلف وجهات النظر حول القضايا والملفات الاقتصادية إلى متخذي القرار، بهدف السعي إلى معالجتها ووضع الضوابط اللازمة لها من واقع الأراء المتنوعة، وأخذ التجارب الواقعية في عين الاعتبار ضمن عمليات التطوير المستمر ومواكبة المتغيرات، نعلن نتيجة استبيان شهر أكتوبر 2026، والذي كان يتعلق بواحدة من القضايا المهمة التي تمس قاعدة واسعة من المستثمرين والمساهمين الأفراد الذين تضرروا من الشركات المشطوبة التي يتسبب في شطبها مجالس الإدارات:
السؤال:
هل تؤيد تقديم عرض إلزامي من الأغلبية المسيطرة والتي تشكل مجلس الإدارة وذلك للمتضررين في حالات الشطب والوقف الطويل للأسهم؟
نتيجة الاستبيان:
* حجم المشاركين عبر مختلف الوسائل المتاحة خلال شهر أكتوبر بلغ 5330 مشارك.
* 97% صوتوا بـ (نعم) بواقع 5170 مؤيدين لمقترح تقديم عرض إلزامي من الأغلبية المسيطرة لصغار المستثمرين المتضررين في حالات الشطب والوقف الطويل للأسهم.
* 3% صوتوا بـ (لا) بواقع 160 صوت مقترحين حلول أخرى.
– نعم 97%
– لا 3%
نقاط وملاحظات من المشاركين:
* تؤكد شريحة واسعة من المشاركين على ضرورة تحميل مجالس الإدارات مسؤولية أكبر وأعمق في نتائج القرارات التي تؤدي إلى أضرار في حقوق المساهمين، وتؤثر على أموالهم ومراكزهم القانونية، خصوصاً وأن بعضهم يستدين من أجل الاستثمار، في حين أن أغلبية الأعضاء لا يملكون في أسهم الشركة، وهم ما بين معينين أو بالانتخاب بدعم من أطراف أخرى ، لكنهم مسؤولون عن كل الممارسات والمخالفات، فقد تمت بمعرفتهم وبمخالفتهم للمعايير واللوائح والقوانين.
* إذا كان القانون يفرض على المستثمر التي تتجاوز ملكيته 30% تقديم عرض إلزامي، وهو يمارس شراء إيجابي، فلماذا لا يكون هناك عرض إلزامي على الأغلبية المسيطرة التي تدير الشركة وتشكل مجلس الإدارة وتتحكم فيها باعتبارها المسؤولة عن أي مخالفات أو ممارسات سلبية تقع في الشركة وقادتها إلى الشطب أو الوقف، وذلك كخيار عادل يرسخ الأمان الاستثماري ويُعلي من قيمة المسؤولية.
* الأسواق المالية تمثل وعاء استثماري مهم لجموع الأفراد والمؤسسات، وتحوي أموالاً مؤسسية خاصة وعامة، والردع وتوفير أُطر الحماية بجزاءات حاسمة والضرب بيد من حديد وتغليظ المسؤوليات تمثل أركان أساسية للثقة.
* من استهدف الاستثمار في السوق المالي جاء على اعتبار أن السوق تحت الرقابة وتحت القوانين، وبالتالي يجب أن يضاف لهذه القوانين ما يكفل تقليص إجراءات المحاسبة وجعلها مباشرة وفورية، فمن غير المنطقي أن يتسبب مجلس إدارة في خسائر للمساهمين بعشرات الملايين ثم يضطر المساهم لملاحقته لسنوات وسنوات، وهذه الملاحقة تحتاج كلفة مالية، فالجهات والهيئات الرقابية متى ما تحققت وتيقنت من وقوع المخالفة يجب أن يقع المخالف تحت طائلة المحاسبة التي تضمن حقوق المساهمين، وليلجأ المخالف للطرق القانونية للدفاع عن نفسه، فالعملية يجب أن تنقلب لصالح حماية أموال المساهمين، فلا يضطر المساهم الصغير محدود رأس المال والإمكانيات أن يلاحق مجالس تتحكم في ملايين.
* لماذا لا يتم تجميد أموال مجلس الإدارة مثلما يتم تجميد أموال صغار المساهمين رهنا بإصلاح ومعالجة ما تم إفساده؟
* يجب وضع حلول تضمن مخارج عادلة لصغار المستثمرين من الشركات التي يتم وضعها على سكة الشطب أو الوقف، وذلك استفادة من عشرات الحالات والتجارب التي شهدها السوق، حتى بعض الشركات التي تخضع للتصفية تستمر هذه التصفية حتى عقد من الزمن ليستفيد منها من يستفيد، وفي نهاية المطاف يحصل المساهم الصغير على “الفتات”.
* صغار المساهمين المتضررين من الشركات المشطوبة والموقوفة لسنوات خسائرهم مركبة ومضاعفة، حيث يحصلون ما بين 20% إلى 25% قيمة أموالهم بعد سنوات، والبعض يحصل على 10%، وربما تنتهي بعض الشركات إلى لا شيئ، وبالتالي يخسر المساهمون الأغلبية من رأس المال، وتضيع عليهم فرص تلو الأخرى، ولا يحصلون على أي أرباح طيلة هذه السنوات.
وجهة نظر أخرى سجلت الملاحظات التالية:
* شريحة من المستثمرين يرون أن الأنسب لمصلحة الجميع هو عزل مجلس الإدارة والعمل على إحياء الشركة، وذلك من خلال مجلس كفاءات يتم تعيينه من الجهات التنظيمية بالتنسيق والشراكة.
* إعادة معالجة الشركات المشطوبة والموقوفة يضمن لصغار المساهمين قمية مضافة، ويعيد إحياء أصول الشركات، وهي في النهاية تصب في مصلحة السوق ككل.
* المعالجة تضمن ديون القطاع المصرفي، وتحافظ على كيان مدرج يوسع من قاعدة الخيارات أمام المستثمرين، ويعمق من سمعة السوق أكثر على صعيد الأمان الاستثماري، ويجذب سيولة أكثر، حيث أن خيار المعالجة يعد بمثابة ضمانة وتحوط ضد السلوكيات السلبية من مجالس الإدارات.
* دراسة إمكانية إلزام الشركة المشطوبة بتقديم ميزانية بشكل اعتيادي مع تجميد أسهم كبار الملاك وتحييدها عن التصويت، مع ترك أسهم صغار المساهمين حرة لتمكينهم من التخارج وفق بيانات مالية صحيحة أو تمكينهم من تشكيل مجلس إدارة جديد.
نقطة الإجماع والتلاقي
كانت هناك نقطة مشتركة بين جيمع المشاركين وهي ضرورة تغليظ العقوبات والجزاءات على مجالس الإدارات المخالفة بشكل يؤدي إلى الردع، مشيرة إلى أنه طالما تتكرر المخالفات وتتعدد الشركات المشطوبة فهو أمر يعني أن مجالس الإدارات متقبلة لنتائج الجزاءات وغير عابئة بها، ومستعدة لها مقابل ارتكاب ممارسات تقود للشطب والابتعاد عن الرقابة، رغم أن كثير من الأعضاء لا يملكون لكنهم يتلاعبون بأموال الغير.