بقلم/ د. عدنان البدر
باحث ومستشار استراتيجي في سياسة الموارد البشرية وبيئة العمل ورئيس ومؤسس الجمعية الكندية الكويتية للصداقة والأعمال
ckbafa@gmail.com
-
ماذا لو تحولت الصحراء التي ارتبطت طويلاً بالنفط والغاز إلى بيئة تحتضن شركات التكنولوجيا.
-
نشر مؤشرات (KPI) دورية تقيس قيمة الاستثمار المنفذ لا المعلن فقط.
-
الكويت، يمكن أن تشكل «صحراء السيليكون» مدخلاً عملياً لإحياء دورها الاستثماري التاريخي في صيغة تتناسب مع الاقتصاد الجديد.
-
الفرق كبير بين اقتصاد يستهلك التكنولوجيا ويشتري الحلول الجاهزة واقتصاد يشارك في تصميمها وتطويرها وامتلاك حقوقها وتسويقها.
-
من المهم أن تختار الكويت دوراً واقعياً وقابلاً للقياس فتكون مركزاً إقليمياً في بعض الخدمات المالية الرقمية، أو الأمن السيبراني،
-
التركيز على مجالات محددة يمكن أن يحقق أثراً أكبر من توزيع الموارد على عشرات المبادرات غير المترابطة.
-
المرحلة تتطلب زيادة الشركات القابلة للتوسع، وتطوير المواهب، وتيسير الاستثمار، وتحسين البيئة التنظيمية.
-
سوق تكنولوجيا المعلومات والاتصالات في الكويت بلغت قيمتها المقدرة 20.4 مليار دولار في 2025.
-
يمكن للكويت أن تلعب دوراً في تطوير منصة خليجية للاستثمار في التكنولوجيا.
-
إنشاء صندوق متخصص بالشراكة مع القطاع الخاص، يركز على التقنيات المالية، والأمن السيبراني، والذكاء الاصطناعي في الخدمات.
-
الأمن السيبراني واستمرارية الأعمال والتوزيع الجغرافي للمراكز أصبحت عناصر في صميم الجدوى الاستثمارية.
-
التجارب العالمية الأخرى، من سنغافورة إلى كوريا الجنوبية، تؤكد أن النجاح قد يتخذ أشكالاً مختلفة بحسب بنية الاقتصاد وأولوياته.
-
وادي السيليكون أصبح مركزاً عالمياً لأن الجامعات والمستثمرين ورواد الأعمال ورأس المال البشري تفاعلت داخله على مدى عقود.
-
ليس المطلوب أن نكرر تجربة أميركية، بل أن نصمم نموذجاً خليجياً يناسبنا.
-
الأفكار والمواهب لا تكفي إذا لم تتوافر لها قنوات تمويل جريء، خصوصاً في المراحل المبكرة .
-
الانشغال بمقارنة كل مدينة بوادي السيليكون قد يحجب ما يملكه التعاون الخليجي من نقاط قوة وفرص.
-
فكرة «صحراء السيليكون» تستحق أن تُقرأ باعتبارها أكثر من استعارة صحفية أو عنوان جذاب.
-
سؤال استراتيجي: كيف تتحول المزايا الخليجية من موارد متاحة إلى منظومة ابتكار قادرة على المنافسة عالمياً؟
صحراء السيليكون.. هل يكتب الخليج الفصل الجديد في تاريخ الاقتصاد العالمي؟
ماذا لو لم يعد الخليج مجرد مصدر رئيسي للطاقة ورؤوس الأموال، بل أصبح أيضاً أحد أهم مراكز العالم لإنتاج التكنولوجيا وصناعة الابتكار وتطوير الذكاء الاصطناعي؟ وماذا لو تحولت الصحراء التي ارتبطت طويلاً بالنفط والغاز إلى بيئة تحتضن شركات التكنولوجيا، ومراكز البيانات، ومختبرات الابتكار، وعقول رواد الأعمال من مختلف أنحاء العالم؟
من شعار جذاب إلى مشروع اقتصادي
إن فكرة «صحراء السيليكون» تستحق أن تُقرأ باعتبارها أكثر من استعارة صحفية أو عنوان جذاب. إنها دعوة إلى إعادة تعريف موقع الخليج في الاقتصاد العالمي: من منطقة تصدّر الطاقة وتستثمر فوائضها في الخارج، إلى منطقة تشارك في إنتاج المعرفة والتكنولوجيا وتطوير الشركات التي ستقود قطاعات المستقبل.
وقد أعاد الطرح الذي حمله وزير الدولة للشؤون الاقتصادية والاستثمار ووزير التجارة والصناعة بالوكالة عبدالعزيز المرزوق، فتح سؤال استراتيجي: كيف تتحول المزايا الخليجية من موارد متاحة إلى منظومة ابتكار قادرة على المنافسة عالمياً؟ المهم ألا يتحول المصطلح إلى سباق على إطلاق المناطق التقنية أو توقيع مذكرات التفاهم. فالتجمعات التكنولوجية الناجحة لا تُبنى بقرار إداري وحده، ولا تُقاس بعدد الأبراج أو المختبرات أو المؤتمرات، بل بقدرتها على توليد شركات ذات قيمة، وتطوير ملكية فكرية، وجذب المواهب، واستقطاب التمويل، ثم تحويل الابتكار إلى صادرات وإنتاجية ووظائف نوعية. الفرق كبير بين اقتصاد يستهلك التكنولوجيا واقتصاد ينتجها؛ الأول يشتري الحلول الجاهزة، والثاني يشارك في تصميمها وتطويرها وامتلاك حقوقها وتسويقها.
الدرس الأوروبي: لا تستنسخ وادي السيليكون
قبل أكثر من عقد، ناقش مقال نشره موقع «ذا غارديان» في فبراير 2014 تحدي أوروبا في بناء شركاتها الناشئة ومنظومتها الاستثمارية، محذراً من أن الانشغال بمقارنة كل مدينة بوادي السيليكون قد يحجب ما تملكه أوروبا من نقاط قوة وفرص. وكانت إحدى الرسائل المحورية أن الأفكار والمواهب لا تكفي إذا لم تتوافر لها قنوات تمويل جريء، خصوصاً في المراحل المبكرة، وإذا لم تستطع الشركات الانتقال من نموذج أولي صغير إلى شركة قابلة للتوسع عالمياً.
تلك المقارنة التاريخية لا ينبغي التعامل معها كبيانات راهنة؛ فقيمة المقال اليوم تكمن في الدرس المؤسسي لا في أرقامه القديمة. أوروبا لم تكن بحاجة إلى نسخة طبق الأصل من كاليفورنيا، بل إلى منظومة تمويل وأسواق ومؤسسات بحثية وتشريعات تساعد الشركات على النمو في بيئتها. والدرس ذاته ينطبق على الخليج: ليس المطلوب أن نكرر تجربة أميركية، بل أن نصمم نموذجاً خليجياً يناسب وفرة الطاقة ورأس المال، والموقع الجغرافي، والروابط التجارية، والقدرة على بناء شراكات دولية. وادي السيليكون لم يصبح مركزاً عالمياً لأن اسمه جذاب، بل لأن الجامعات والمستثمرين ورواد الأعمال والشركات الكبرى ورأس المال البشري تفاعلت داخله على مدى عقود. وهذا ما ينبغي أن نستلهمه: منظومة متكاملة، لا نسخة عمرانية. كما أن التجارب العالمية الأخرى، من سنغافورة إلى كوريا الجنوبية، تؤكد أن النجاح قد يتخذ أشكالاً مختلفة بحسب بنية الاقتصاد وأولوياته.
الخليج يمتلك قاعدة انطلاق استثنائية
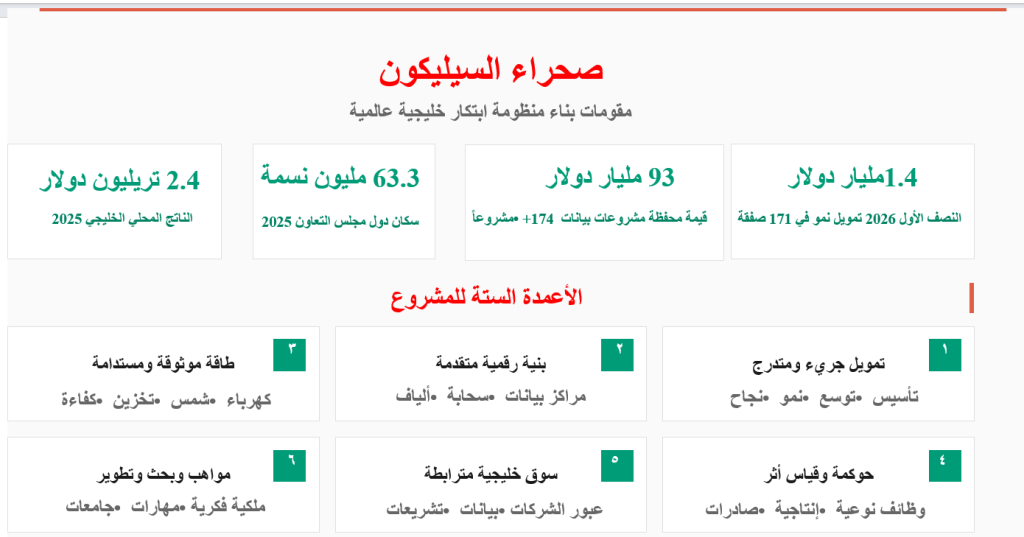
تمنح الأرقام الخليجية صورة عن حجم القاعدة الاقتصادية التي يمكن البناء عليها. فوفق المؤشرات الإحصائية الرئيسية المنشورة لدى المركز الإحصائي الخليجي، بلغ الناتج المحلي الإجمالي لدول مجلس التعاون بالأسعار الجارية نحو 2.4 تريليون دولار في 2025، فيما بلغ عدد السكان 63.3 مليون نسمة. وهذه كتلة اقتصادية وسكانية كبيرة، تجمع بين سوق استهلاكية ذات قدرة شرائية، واحتياجات ضخمة للخدمات، وقاعدة استثمارية، وموقع يصل آسيا بأوروبا وأفريقيا. لكن الحجم وحده لا يصنع اقتصاداً معرفياً. فالتحدي هو تحويل هذه السوق إلى مساحة متكاملة تستطيع الشركة الناشئة أن تختبر فيها منتجها في أكثر من دولة، وأن تحصل على تمويلها وتوظف مواهبها وتقدم خدماتها عبر الحدود دون أن تصطدم بستة أنظمة متباينة بالكامل. إن توحيد أو مواءمة قواعد البيانات، والمدفوعات الرقمية، وحماية الملكية الفكرية، والتراخيص، والاعتراف المتبادل بالشهادات المهنية، من شأنه أن يحول السوق الخليجية إلى منصة توسع للشركات. وتوفر المنطقة قاعدة طلب كبيرة في الخدمات المالية والطاقة والصحة والنقل والتعليم والتجارة والخدمات الحكومية. ويمكن أن تتحول هذه القطاعات إلى مختبرات تطبيقية للشركات الناشئة؛ فبدلاً من أن تبحث الشركة عن أول عميل لها في سوق بعيدة، تستطيع أن تطور حلاً محلياً لمشكلة حقيقية، ثم تختبره وتوسعه إقليمياً. وهذا يتطلب مشتريات حكومية وخاصة أكثر انفتاحاً على التجريب، وعقوداً تجريبية تسمح للشركات الصغيرة بإثبات كفاءتها.
رأس المال السيادي: من مالك الأصول إلى صانع الشركات
تتمتع دول الخليج بخبرة طويلة في إدارة الاستثمارات المحلية والعالمية، وتملك مؤسسات وصناديق قادرة على الاستثمار طويل الأجل. غير أن المرحلة المقبلة تتطلب تطوير دور رأس المال السيادي من الاستثمار في شركات التكنولوجيا القائمة إلى المشاركة في تأسيس شركات جديدة، وتمويل البحث والتطوير، وتوفير رأس المال الذي يسمح للشركات المحلية بالتوسع خارج أسواقها. وتوضح بيانات PwC عن رأس المال الجريء في الخليج أن استثمارات رأس المال الجريء الإقليمية ارتفعت من نحو 944 مليون دولار في 2020 إلى 1.7 مليار دولار في 2024، وفق نطاق ومنهجية التقرير المنشور عن تلك الفترة. كما أشار تقرير PwC لسوق رأس مال النمو الخليجي إلى توظيف أكثر من 1.4 مليار دولار عبر 171 صفقة في النصف الأول من 2026. وهذه الفئات ليست متطابقة؛ فرأس المال الجريء ورأس مال النمو يختلفان في مرحلة الشركة وطبيعة الصفقة، ولذلك لا يصح جمع الأرقام أو عرضها كسلسلة واحدة.
وتكشف الأرقام زخماً مهماً، لكنها تطرح سؤالاً عن توزيع التمويل جغرافياً وقطاعياً، وعن قدرة الشركات على الانتقال من مرحلة التأسيس إلى التوسع ثم التخارج. ويجب ألا يظل التمويل محصوراً في عدد محدود من الأسواق أو في قطاعات التطبيقات الاستهلاكية؛ فالاقتصاد التكنولوجي يحتاج أيضاً إلى تمويل التقنيات العميقة، والروبوتات، والأمن السيبراني، والتكنولوجيا الصحية، والتصنيع المتقدم، وتقنيات الطاقة والمياه. والتحول المطلوب هو الانتقال من «نستثمر في شركات المستقبل» إلى «نشارك في تأسيس شركات المستقبل». وهذا لا يعني أن تتحول الصناديق السيادية إلى حاضنات أعمال، بل أن تعمل بالتكامل مع صناديق رأس المال الجريء، والمستثمرين المؤسسيين، والجامعات، والشركات الكبرى، ضمن سياسات واضحة لإدارة المخاطر وقياس العائد الاقتصادي والمعرفي.
مراكز البيانات: النفط الجديد يحتاج إلى كهرباء ومياه وموثوقية
تتقدم مراكز البيانات إلى قلب المنافسة التكنولوجية؛ فالذكاء الاصطناعي والحوسبة السحابية والخدمات الرقمية لا تعمل في الفراغ، بل تحتاج إلى بنية مادية ضخمة من الخوادم والشبكات والطاقة والتبريد والأمن. ووفق بيان MEED/GlobalData الصادر في 23 أكتوبر 2026، تجاوزت قيمة الاستثمارات المرتبطة بأكثر من 174 مشروعاً نشطاً لمراكز البيانات في دول مجلس التعاون 93 مليار دولار. ويجب قراءة الرقم باعتباره قيمة محفظة مشروعات نشطة أو قيد التطوير وفق تعريف المصدر، لا إنفاقاً نقدياً منفذاً بالكامل ولا أصولاً دخلت التشغيل. وتعزز هذه الصورة توقعات وكالة الطاقة الدولية؛ إذ قدرت أن الكهرباء اللازمة لتشغيل مراكز البيانات عالمياً قد ترتفع من 460 تيراواط/ساعة في 2024 إلى أكثر من ألف تيراواط/ساعة في 2030 في السيناريو الأساسي. ومع تسارع أحمال الذكاء الاصطناعي، ستصبح القدرة على توفير الكهرباء الموثوقة والتبريد الفعال وربط المنشآت بالشبكات عاملاً حاسماً في اختيار مواقع الاستثمار. وهنا يمتلك الخليج ميزة محتملة تتمثل في وفرة الطاقة والقدرة على التخطيط لمشروعات واسعة النطاق، لكن الميزة ليست تلقائية. فالحرارة المرتفعة وشح المياه وتنافس القطاعات على الكهرباء تفرض اعتماد حلول تبريد متقدمة، وإعادة استخدام المياه حيثما أمكن، ورفع كفاءة استهلاك الطاقة، وربط مراكز البيانات بمصادر متجددة، وتطوير شبكات قادرة على استيعاب أحمال متزايدة. كما أن الأمن السيبراني واستمرارية الأعمال والتوزيع الجغرافي للمراكز أصبحت عناصر في صميم الجدوى الاستثمارية. والفرصة لا تقتصر على بناء مبانٍ مليئة بالخوادم؛ بل تشمل تطوير خدمات الحوسبة السحابية، واستضافة البيانات، ومراكز أبحاث الذكاء الاصطناعي، وتصنيع أو تجميع بعض مكونات البنية الرقمية، وتدريب الكفاءات المحلية على تشغيلها وصيانتها. وينبغي التفكير في القيمة التي يمكن أن تضيفها مراكز البيانات إلى الاقتصاد المحلي: هل ستشتري خدمات من شركات محلية؟ هل ستدرب الكفاءات؟ هل ستدعم البحث الجامعي؟ وهل ستخلق سلسلة توريد محلية في الطاقة والتبريد والأمن والصيانة؟
ستة أعمدة لتحويل الرؤية إلى منظومة
أولاً، بنية تحتية رقمية موثوقة: مراكز بيانات، وألياف ضوئية، وكابلات بحرية، وشبكات اتصالات، وحوسبة عالية الأداء، مع توزيع جغرافي يرفع المرونة ويقلل مخاطر الانقطاع.
ثانياً، طاقة تنافسية ومستدامة: توفير كهرباء مستقرة بعقود طويلة الأجل، وتوسيع الطاقة الشمسية والمتجددة، وتحسين كفاءة التبريد، وإدارة المياه، ووضع معايير لقياس البصمة الكربونية واستهلاك الطاقة لكل وحدة حوسبة.
ثالثاً، منظومة تمويل متدرجة: تمويل تأسيسي للمراحل المبكرة، ورأس مال جريء للتوسع، ورأس مال نمو للشركات التي أثبتت نموذجها، وأسواق رأسمال تسمح بالتخارج، إلى جانب أدوات تمويل إسلامية ومؤسسية مناسبة للمشروعات كثيفة رأس المال.
رابعاً، رأس مال بشري وبحث علمي: تحديث التعليم والتدريب المهني، وربط الجامعات بمشروعات الشركات، واستقطاب الباحثين، وتمويل المختبرات التطبيقية، وحماية الملكية الفكرية، وتحويل نتائج الأبحاث إلى منتجات وشركات.
خامساً، سوق خليجية مترابطة: مواءمة التشريعات الرقمية، وتسهيل تأسيس الشركات وتوسعها، وتبادل البيانات وفق ضوابط آمنة، وتيسير المدفوعات العابرة للحدود، وتطوير مشتريات حكومية تشجع الابتكار بدلاً من الاكتفاء بشراء الحلول الجاهزة.
سادساً، الحوكمة وقياس الأثر: نشر مؤشرات (KPI) دورية تقيس قيمة الاستثمار المنفذ لا المعلن فقط، ونسبة الإنفاق على البحث والتطوير، وعدد الشركات التي انتقلت إلى التوسع، والوظائف التقنية النوعية، والصادرات الرقمية، وحجم الملكية الفكرية المسجلة، ومشاركة القطاع الخاص.
الكويت: فرصة لاستعادة دور ريادي بأدوات جديدة
بالنسبة إلى الكويت، يمكن أن تشكل «صحراء السيليكون» مدخلاً عملياً لإحياء دورها الاستثماري التاريخي في صيغة تتناسب مع الاقتصاد الجديد. فالمطلوب ليس منافسة الأسواق الأكبر في حجم الإنفاق وحده، بل اختيار مجالات تستطيع الكويت أن تقدم فيها قيمة مضافة، مستفيدة من خبرتها المالية، ومؤسساتها المصرفية، وموقعها، والقدرات البشرية الشابة. ويمكن للكويت أن تلعب دوراً في تطوير منصة خليجية للاستثمار في التكنولوجيا، أو صندوق متخصص بالشراكة مع القطاع الخاص، يركز على التقنيات المالية، والأمن السيبراني، والذكاء الاصطناعي في الخدمات، والتكنولوجيا النفطية والصناعية، وحلول الطاقة والمياه. كما يمكنها استضافة مراكز اختبار وتنظيم للتقنيات الجديدة، وتطوير شراكات بين الجامعات والشركات، وربط البحث العلمي باحتياجات الاقتصاد المحلي والخليجي. وتشير بيانات دليل التجارة الأميركي عن الاقتصاد الرقمي في الكويت إلى أن سوق تكنولوجيا المعلومات والاتصالات بلغت قيمتها المقدرة 20.4 مليار دولار في 2025، وفق تعريف الدليل للسوق. وهي مؤشرات على وجود قاعدة اتصال وسوق رقمية، لكنها لا تعني تلقائياً أن الكويت أصبحت مركزاً لإنتاج التكنولوجيا؛ فالانتقال إلى هذه المرحلة يتطلب زيادة الشركات القابلة للتوسع، وتطوير المواهب، وتيسير الاستثمار، وتحسين البيئة التنظيمية، وتحويل الطلب الحكومي والخاص إلى فرص للشركات المحلية. ومن المهم أن تختار الكويت دوراً واقعياً وقابلاً للقياس: أن تكون مركزاً إقليمياً في بعض الخدمات المالية الرقمية، أو الأمن السيبراني، أو حلول الطاقة والصناعة، أو الاستثمار في الشركات الناشئة. فالتركيز على مجالات محددة يمكن أن يحقق أثراً أكبر من توزيع الموارد على عشرات المبادرات غير المترابطة.
.المخاطر التي لا يجوز تجاهلها
لا تخلو الرؤية من تحديات. فالمنافسة على المواهب شديدة، والتكنولوجيا تتغير بسرعة، وبعض الاستثمارات في مراكز البيانات قد تواجه مخاطر انخفاض الاستخدام أو تقادم المعدات. كما أن التوسع غير المدروس في البنية التحتية قد يخلق أصولاً مرتفعة الكلفة لا يقابلها طلب كافٍ. ولهذا ينبغي أن تستند المشروعات إلى عقود طلب واضحة، وشركاء تقنيين موثوقين، ودراسات جدوى مستقلة، وتوزيع مسؤوليات ومخاطر قابل للتنفيذ.
وهناك أيضاً تحدي الاعتماد على الموردين العالميين في الرقائق والمعالجات والبرمجيات المتقدمة، إلى جانب قيود التصدير والتوترات الجيوسياسية. ولذلك فإن بناء قدرات محلية في الأمن السيبراني، وإدارة البيانات، والتشغيل والصيانة، والبحث التطبيقي، ليس ترفاً بل جزء من الأمن الاقتصادي.
كما أن التحول الرقمي قد يغير طبيعة الوظائف ويؤثر في بعض المهن. ومن ثم ينبغي أن ترافقه سياسات لإعادة التدريب، وتعزيز المهارات الرقمية، ورفع مشاركة الشباب والمرأة، وضمان ألا تتسع الفجوة بين من يمتلكون مهارات المستقبل ومن يتخلفون عنها. وينبغي كذلك أن تكون هناك سياسة واضحة لحماية البيانات والخصوصية، وأطر لاستخدام الذكاء الاصطناعي بمسؤولية، وقواعد شفافة للمنافسة.
من التنافس بين العواصم إلى التكامل بين الاقتصادات
قد يكون أكبر خطأ أن تتحول «صحراء السيليكون» إلى سباق بين العواصم الخليجية على استقطاب الشركات نفسها أو بناء مراكز بيانات متشابهة. فالتكامل يمنح المنطقة ميزة أكبر: دولة توفر الطاقة والمساحات، وأخرى تطور التمويل والأسواق، وثالثة تتخصص في البحث والتقنيات، ورابعة تستثمر في الكابلات والربط البحري، على أن تعمل جميعها ضمن سوق رقمية أكثر انفتاحاً وتنسيقاً. ولا يعني ذلك توزيع الأدوار بصورة جامدة، بل بناء شبكات تخصص وتكامل تسمح لكل دولة بتطوير ميزتها، وتمنح الشركات حرية الوصول إلى الأسواق والمواهب ورأس المال. كما يمكن إنشاء منصة خليجية مشتركة لتمويل التقنيات العميقة، وتبادل الخبرات التنظيمية، وربط الجامعات ومراكز الأبحاث، وتطوير مشتريات حكومية تجريبية تسمح للشركات الناشئة باختبار حلولها في قطاعات الطاقة والصحة والتعليم والنقل والخدمات المالية. إن الاقتصاد الرقمي لا يعترف بالحدود التقليدية بالقدر الذي تعترف به القطاعات القديمة؛ فالبيانات والخدمات والمنصات والأسواق تتجاوز الحدود، ومن ثم فإن نجاح المشروع الخليجي يرتبط بقدرة دول المجلس على العمل كمنظومة واحدة، لا بمجرد تزامن استراتيجيات وطنية منفصلة.
خارطة طريق عملية: من الإعلان إلى التنفيذ
يمكن ترجمة الرؤية إلى برنامج مرحلي يمتد لعشر سنوات. تبدأ المرحلة التأسيسية، خلال 12 إلى 18 شهراً، بتحديد القطاعات ذات الأولوية، ورسم خريطة للأصول والبنية التحتية والمهارات والتمويل، وإعداد إطار تنظيمي مشترك أو متوافق، وتحديد مشروعات تجريبية ذات طلب واضح. وفي هذه المرحلة يجب نشر خط أساس إحصائي موحد حتى لا تقاس الإنجازات بمؤشرات مختلفة من دولة إلى أخرى.
وفي المرحلة الثانية، خلال السنوات من الثانية إلى الرابعة، ينبغي إطلاق صناديق تمويل متخصصة، وتوسيع برامج البحث التطبيقي، وربط الجامعات بالشركات، وتطوير مراكز بيانات ومرافق حوسبة وفق دراسات الطلب والطاقة والمياه، مع إطلاق مسارات لتأهيل الكفاءات الوطنية. كما ينبغي اختيار عدد محدود من القطاعات التجريبية، مثل الذكاء الاصطناعي في الطاقة والخدمات المالية والصحة واللوجستيات، لقياس أثر الابتكار في الإنتاجية وجودة الخدمات.
أما المرحلة الثالثة، من السنة الخامسة إلى العاشرة، فيجب أن تركز على التوسع والتصدير والتوطين النوعي: دعم الشركات التي أثبتت قدرتها على النمو، وجذب مراكز البحث والتطوير العالمية، وتعزيز تصنيع مكونات مختارة، وتوسيع صادرات الخدمات الرقمية، وتطوير منظومة تخارج واستثمار مؤسسي. ولا ينبغي اعتبار عدد المشروعات أو حجم الإعلانات مقياساً كافياً؛ فالمؤشر الأهم هو القيمة المضافة التي تبقى في الاقتصاد الخليجي.
وتحتاج هذه الخارطة إلى مجلس تنسيقي خليجي رفيع المستوى، وأمانة فنية ذات صلاحيات واضحة، ومؤشرات أداء سنوية منشورة، ومراجعة مستقلة كل عامين. ويمكن أن تشمل المؤشرات: قيمة الاستثمارات المنفذة، وحجم التمويل الخاص المعبأ مقابل كل دولار حكومي، والإنفاق على البحث والتطوير، وعدد الشركات التي توسعت خارج سوقها الأم، والوظائف التقنية الجديدة، ونسبة المشتريات المحلية، والصادرات الرقمية، وكفاءة استهلاك الطاقة والمياه في مراكز البيانات.
الخلاصة: لا نريد نسخة من وادي السيليكون
إن القيمة الحقيقية لفكرة «صحراء السيليكون» أنها تدفع الخليج إلى سؤال أكبر من سؤال المكان: ما الذي نريد أن ننتجه للعالم بعد النفط؟ لقد امتلكت المنطقة لعقود موارد الطاقة ورؤوس الأموال، ونجحت في بناء أصول واستثمارات عالمية. أما المرحلة المقبلة فتتطلب تحويل هذه الموارد إلى معرفة، والتمويل إلى شركات، والاتصال الرقمي إلى خدمات ومنتجات، والجامعات إلى محركات ابتكار، والتعاون الخليجي إلى سوق قادرة على المنافسة. الدرس الذي يمكن استخلاصه من التجربة الأوروبية هو أن استنساخ وادي السيليكون ليس استراتيجية. الاستراتيجية هي بناء منظومة تناسب قدرات المنطقة، وتستثمر في مواهبها، وتوفر التمويل في الوقت المناسب، وتربط البحث العلمي بالسوق، وتضمن تشريعات مستقرة وحوكمة شفافة. لذلك، لا ينبغي أن يكون السؤال: هل يستطيع الخليج أن يصبح وادي السيليكون القادم؟ بل: هل يستطيع أن يبني نموذجاً تكنولوجياً خليجياً يجعل العالم شريكاً فيه، ويأتي إليه بحثاً عن الطاقة والحوسبة والتمويل والمواهب والأسواق؟ إذا تحقق ذلك، فلن تكون «صحراء السيليكون» مجرد عنوان لامع أو شعار في مؤتمر، بل مشروعاً اقتصادياً طويل الأجل يعيد تعريف دور الخليج في الاقتصاد العالمي؛ من تصدير الموارد إلى صناعة المعرفة، ومن تمويل المستقبل إلى المشاركة في ابتكاره.