بقلم/ د. عدنان البدر
باحث ومستشار استراتيجي في سياسة الموارد البشرية وبيئة العمل ورئيس ومؤسس الجمعية الكندية الكويتية للصداقة والأعمال
ckbafa@gmail.com
-
الانتقال من «الدلال» إلى «الوسيط العقاري» يجب ألا يكون مجرد تغيير في الاسم، وإنما تغيير في الممارسة والثقافة والمسؤولية.
-
المطلوب ليس مكتباً لكل دلال، بل حوكمة لكل صفقة، وهوية لكل وسيط، ومعيار لكل تقييم، ومسار لكل مال، وحساب لكل مخالفة.
-
يجب أن نعيد بناء نموذج السمسرة العقارية على أساس واضح من الحوكمة والشفافية.
-
نعم للتحول الرقمي، لكن ضمن قابلية للتتبع؛ نعم لتسهيل الأعمال، لكن دون التنازل عن مكافحة غسل الأموال وحماية المستهلك.
-
لا ينبغي أن تكون الحوكمة عدواً للوسيط الصغير؛ المكاتب المشتركة ومراكز الأعمال قد تكون حلاً وسطاً.
-
يجب أن يكون هناك عنوان حقيقي، ومسؤولية واضحة، وسجلات قابلة للتدقيق، وبيئة مهنية تحفظ حقوق العميل.
-
وجود معايير مهنية موحدة وبيانات سوقية أكثر شفافية سيجعل التقييم أكثر اتساقاً، ويقلل مساحة التقديرات الشخصية وتضارب المصالح.
-
إذا كان الوسيط يمثل حلقة الوصل بين أطراف الصفقة، فإن المقيّم يمثل حلقة الثقة في قيمة الأصل.
-
شهد القطاع خطوات مهمة؛ من تحديث لمناهج التقييم العقاري، وتطوير المسار المهني للمقيّمين، وبرامج أكاديمية متخصصة.
-
وجود ترخيص لا يعني بالضرورة أن الصفقة نفسها سليمة، لذلك جاءت متطلبات مكافحة غسل الأموال لتضيف طبقة أخرى من الرقابة.
-
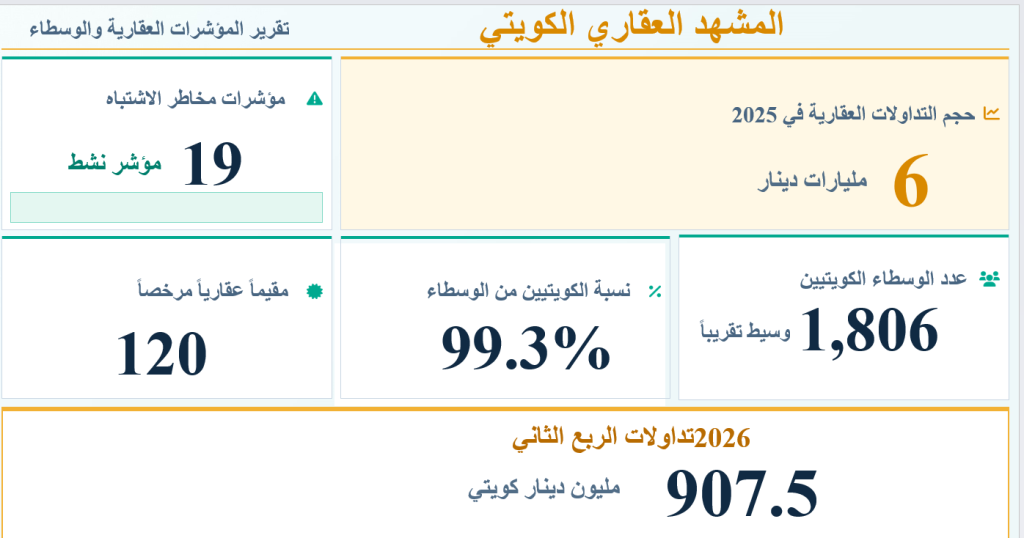
6 مليارات دينار تداولات عقارية في الكويت خلال 2025. سوق بهذا الحجم يحتاج إلى حوكمة بحجم مسؤولياته.
-
من يبيع؟ من يشتري؟ من المستفيد الحقيقي؟ وكيف تحركت الأموال؟ أسئلة أصبحت جزءاً من حوكمة العقار.
-
19 مؤشراً للاشتباه تعكس اتجاهاً نحو رقابة أكثر دقة على مخاطر القطاع العقاري.
-
الصفقة العقارية لا تنتهي عند توقيع العقد؛ هناك أموال وعمولات وتقييمات وبيانات يجب أن يكون لها أثر واضح.
-
حوكمة الوساطة وحدها لا تكفي من دون حوكمة التقييم العقاري.
بعد انتهاء مهلة توفيق الأوضاع المحددة
«التجارة» توقف العمل المنزلي لـ «الدلالين العقاريين»
في سوق تتجاوز تداولاته العقارية 4.6 مليارات دينار سنوياً، لم يعد منطقياً أن تظل بعض عمليات الوساطة العقارية قائمة على هاتف محمول، وإعلان في وسائل التواصل الاجتماعي، ومقابلة في مقهى أو منزل، من دون مقر تجاري فعلي يمكن الرجوع إليه. فالعقار ليس سلعة عابرة، والصفقة العقارية ليست مجرد «دلالة» بين طرفين؛ إنها أموال وملكية وتمويل وتقييم وعمولات والتزامات قانونية ومصرفية، وقد ترتبط في بعض الحالات بحركة أموال تستوجب أعلى درجات التدقيق والشفافية.
من هنا يمكن قراءة قرار وزارة التجارة والصناعة وقف العمل بتراخيص السمسرة العقارية الحرة التي لم تصحح أوضاعها بعد انتهاء المهلة الممنوحة لها، باعتباره أكثر من مجرد قرار إداري لإنهاء «العمل من المنزل». القرار، في جوهره، يفتح الباب أمام سؤال أكبر: هل بدأت الكويت فعلاً في الانتقال إلى مرحلة جديدة من حوكمة السوق العقاري؟
فالوزارة منحت أصحاب هذه التراخيص فرصة لتوفيق أوضاعهم، وكان جوهر التصحيح توفير مقر تجاري فعلي وربطه بالسجل التجاري، قبل أن توقف التراخيص التي لم تستجب للمتطلبات. وفي المقابل، فإن الحديث عن إمكانية إعادة تنظيم السمسرة الحرة مستقبلاً بضوابط جديدة يشير إلى أن القضية ليست إلغاء نموذج العمل المرن، وإنما إعادة تعريفه ضمن إطار أكثر تنظيماً.
وهنا تظهر كلمة واحدة ينبغي أن تكون حاضرة في كل نقاش يتعلق بمستقبل هذا القطاع: الحوكمة.
الحوكمة ليست بيروقراطية إضافية، وليست مجموعة من النماذج التي يملؤها صاحب الترخيص كي يحصل على ختم جديد. الحوكمة، ببساطة، تعني أن نعرف من يمارس النشاط، وأين يمارسه، ولصالح من، وكيف تمت الصفقة، وكيف تحركت الأموال، ومن قام بالتقييم، وأين توجد البيانات، ومن يتحمل المسؤولية إذا حدثت مخالفة.
وهذا تحديداً ما يجعل العنوان التجاري أكثر من مجرد عنوان.
فوجود المكتب يخلق نقطة اتصال ومسؤولية. ويمنح العميل مكاناً واضحاً للتعامل، ويتيح للجهات الرقابية التحقق من النشاط، ويربط الشخص بالسجل التجاري والترخيص، ويجعل ممارسة المهنة قابلة للتوثيق والمراجعة. وبالتالي فإن المكتب، في مفهوم الحوكمة الحديثة، ليس «جدراناً وأثاثاً»، وإنما جزء من البنية الرقابية للمهنة. ولا يمكن فصل هذه الخطوة عن حجم القطاع نفسه. فقد بلغت قيمة التداولات العقارية في الكويت خلال 2025 نحو 4.6 مليارات دينار، بزيادة 22.8%، بينما بلغت التداولات خلال الربع الثاني من 2026 نحو 907.5 ملايين دينار عبر 1,494 صفقة. وفي سوق بهذه القيمة، تصبح الحوكمة ضرورة اقتصادية، لا ترفاً تنظيمياً. كما أن عدد العاملين في الوساطة ليس قليلاً. فقد بلغ عدد الوسطاء العقاريين المرخصين 1,803 وسطاء في الربع الأول من 2025، فيما أظهرت بيانات أحدث نحو 1,806 وسطاء كويتيين، يمثلون 99.3% من الإجمالي في نهاية 2025، إلى جانب 120 مقيماً عقارياً مرخصاً. نحن إذن لا نتحدث عن نشاط هامشي، بل عن مهنة واسعة لها تأثير مباشر في سوق بمليارات الدنانير. ولذلك فإن الانتقال من «الدلال» التقليدي إلى «الوسيط العقاري» المهني يجب ألا يكون مجرد تغيير في الاسم، وإنما تغيير في الممارسة والثقافة والمسؤولية. الوسيط الجديد يجب أن تكون له هوية مهنية يمكن التحقق منها، وترخيص ساري المفعول، ودفتر وسيط منظم، وسجل للعمليات، وإعلانات خاضعة للضوابط، والتزام بقواعد مكافحة غسل الأموال، وقدرة على التعامل مع البيانات والوثائق بطريقة مهنية. وهذه ليست أفكاراً نظرية؛ فالوزارة طورت بالفعل منظومة رقمية للخدمات العقارية تشمل إصدار وتجديد واستبدال وإلغاء تراخيص الوساطة، وإصدار وتجديد بطاقات الوسطاء، والدفتر العقاري الإلكتروني وتصاريح الإعلانات وغيرها من الخدمات، إلى جانب متطلبات مرتبطة بمكافحة غسل الأموال والتدريب والتأهيل.
لكن الحوكمة الحقيقية تبدأ عندما ننتقل من حوكمة الترخيص إلى حوكمة الصفقة.
فوجود ترخيص لا يعني بالضرورة أن الصفقة نفسها سليمة. ولذلك جاءت متطلبات مكافحة غسل الأموال لتضيف طبقة أخرى من الرقابة. وقد أصدرت وزارة التجارة القرار الوزاري رقم 173 لسنة 2026 بشأن الضوابط المنظمة لالتزام مزاولي مهنة السمسرة العقارية والوسطاء العقاريين بمتطلبات مكافحة غسل الأموال، فيما جرى تحديث مؤشرات الاشتباه لتشمل 19 مؤشراً ومستويات مختلفة للمخاطر.
وهنا يجب أن تتغير طريقة التفكير.
الحوكمة لا تعني فقط أن نعرف من باع ومن اشترى، بل أن نعرف لماذا تمت الصفقة، وما طبيعتها، ومن المستفيد الحقيقي منها، وكيف دفعت الأموال، وهل يتناسب مصدرها مع طبيعة العملية. ومن هذه الزاوية يصبح تقليل التعامل النقدي، والاعتماد على القنوات المصرفية، والتحقق من هوية الأطراف، والاحتفاظ بالمستندات، وربط العمليات بالبيانات الإلكترونية، أدوات أساسية في بناء الحوكمة المالية للعقار.
لكن هناك حلقة أخرى في هذه السلسلة ربما تكون أكثر حساسية: التقييم العقاري.
فالسعر الذي يضعه المقيّم ليس رقماً عابراً. قد يكون أساساً لتمويل مصرفي، أو ضمان، أو قرار استثماري، أو صفقة بيع وشراء، أو قيمة تظهر في ميزانية شركة. ولهذا فإن حوكمة التقييم لا تقل أهمية عن حوكمة الوساطة. وفي هذا الجانب، شهد القطاع خطوات مهمة؛ إذ عملت وزارة التجارة على تحديث مناهج التقييم العقاري، كما جرى تطوير المسار المهني للمقيمين، وبدأت برامج أكاديمية متخصصة، من بينها تخصص التمويل والتقييم العقاري ضمن برامج الهيئة العامة للتعليم التطبيقي والتدريب. كما شهد ملف المقيّمين معالجة للطلبات المتراكمة واعتماد دفعة جديدة من المقيّمين، في إطار محاولة رفع مستوى المهنية وتنظيم المهنة. وهذه الخطوات مهمة لأن حوكمة السوق تبدأ من حوكمة المعرفة والخبرة قبل حوكمة المعاملة نفسها. وإذا كان الوسيط يمثل حلقة الوصل بين أطراف الصفقة، فإن المقيّم يمثل حلقة الثقة في قيمة الأصل. ولذلك فإن وجود معايير مهنية موحدة وبيانات سوقية أكثر شفافية سيجعل التقييم أكثر اتساقاً، ويقلل مساحة التقديرات الشخصية وتضارب المصالح.
وهنا نصل إلى نقطة ربما تكون الأهم في المرحلة المقبلة: حوكمة البيانات.
فالكويت قطعت شوطاً في رقمنة الخدمات العقارية، لكن الخطوة التالية يجب أن تكون إنشاء منظومة أكثر تكاملاً، يستطيع المواطن من خلالها، قبل التعامل مع أي وسيط، أن يعرف ما إذا كان مرخصاً، وما إذا كان ترخيصه سارياً، وما هو عنوانه المهني، وما الخدمات التي يحق له تقديمها. ويمكن مستقبلاً أن تتكامل بيانات الوسيط مع دفتر الوسيط الإلكتروني، وتصاريح الإعلانات، والتقييمات، والعمليات، ومتطلبات مكافحة غسل الأموال، مع الالتزام الصارم بحماية البيانات والخصوصية.
عندها لن تكون الرقمنة مجرد تحويل المعاملة من الورق إلى الشاشة؛ بل ستصبح رقمنة للحوكمة نفسها.
وهذا ما ينبغي أن يكون الهدف الحقيقي.
فالعميل اليوم قد يرى إعلاناً لعقار على إحدى المنصات، ويتواصل مع شخص يقدم نفسه باعتباره وسيطاً، ثم يدخل في صفقة كبيرة. السؤال البسيط الذي يجب أن يستطيع النظام الإجابة عنه فوراً هو: من هذا الوسيط؟ إذا كانت الإجابة موجودة بضغطة زر، فقد بدأنا فعلاً في بناء سوق أكثر شفافية. أما إذا كان العميل لا يزال مضطراً إلى الاعتماد على السؤال، والسمعة، والعلاقات الشخصية، والتوصيات، فإننا لم نصل بعد إلى الحوكمة الرقمية التي يستحقها سوق بهذا الحجم. ومع ذلك، يجب ألا تتحول الحوكمة إلى عائق أمام أصحاب المهن الصغيرة أو الشباب الراغبين في دخول السوق. فالمطلوب ليس بالضرورة أن يمتلك كل وسيط مكتباً مستقلاً مرتفع التكلفة؛ ويمكن التفكير في نماذج أكثر مرونة، مثل المكاتب المشتركة أو مراكز الأعمال المرخصة، شريطة أن يكون هناك عنوان حقيقي، ومسؤولية واضحة، وسجلات قابلة للتدقيق، وبيئة مهنية تحفظ حقوق العميل.
فالحوكمة الذكية لا تعاقب نموذج العمل المرن؛ بل تنظمه.
والرسالة الأهم هنا أن تكلفة الحوكمة يجب أن تكون أقل من تكلفة الفوضى. فماذا تكلف صفقة غير موثقة؟ وماذا يحدث إذا اختلف الطرفان حول العمولة؟ ومن يتحمل المسؤولية إذا كان الإعلان مضللاً؟ وكيف يمكن تتبع الأموال إذا تمت الصفقة نقداً؟ ومن المسؤول إذا كان الوسيط غير مرخص؟ وماذا يحدث إذا كان التقييم غير مهني وأدى إلى قرار تمويلي خاطئ؟ هذه ليست أسئلة افتراضية. إنها أسئلة جوهرية في أي سوق عقاري حديث.
ولذلك فإن قرار وقف التراخيص المنزلية يمكن أن يكون فرصة، لا مجرد نهاية لنموذج قديم.
الفرصة هي أن نعيد بناء نموذج السمسرة العقارية على أساس واضح: نعم للوسيط الحر، ولكن ضمن حوكمة؛ نعم للمنافسة، ولكن ضمن مسؤولية؛ نعم للتحول الرقمي، ولكن ضمن قابلية للتتبع؛ نعم لتسهيل الأعمال، ولكن دون التنازل عن مكافحة غسل الأموال وحماية المستهلك. ويمكن للكويت أن تذهب أبعد من ذلك، بتطوير منصة وطنية متكاملة لحوكمة القطاع العقاري، تجمع في إطار واحد بيانات الترخيص والوسيط والإعلان والتقييم والصفقة، وتتيح للجهات الرقابية الحصول على صورة شاملة عن السوق، مع إتاحة المعلومات الأساسية التي يحتاج إليها المستهلك. فبدلاً من أن تعمل كل حلقة منفردة، تصبح لدينا سلسلة متصلة: ترخيص ← وسيط ← عنوان ← إعلان ← عميل ← تقييم ← صفقة ← دفع ← توثيق ← رقابة.
عندها فقط تصبح كلمة «الحوكمة» واقعاً عملياً، وليست مجرد مصطلح يتكرر في القرارات.
واللافت أن البيانات نفسها تؤكد أن القطاع يتحرك بالفعل نحو مزيد من التنظيم؛ فقد سجلت خدمات الوساطة والتقييم العقاري خلال 2025 أكثر من ألف معاملة، بينها إصدار وتجديد دفاتر وسطاء وبطاقات مهنية وإلغاءات وغيرها من الإجراءات، بما يعكس حجم النشاط الإداري والتنظيمي المرتبط بالمهنة. ومن هنا، ربما يكون السؤال الصحيح ليس: لماذا أوقفت «التجارة» السمسرة من المنزل؟ بل: ماذا بعد إيقافها؟ إذا كانت الإجابة مجرد إلزام الوسيط باستئجار مكتب، فلن نكون قد فعلنا أكثر من تغيير العنوان. أما إذا كانت الإجابة هي بناء وسيط مهني، وهوية رقمية، ودفتر إلكتروني، وإعلانات موثقة، وتقييمات أكثر مهنية، وقنوات دفع واضحة، ورقابة فعالة على مكافحة غسل الأموال، وبيانات مترابطة، وحماية أفضل للمستهلك، فإننا نكون أمام تحول حقيقي في السوق.
وهذا هو جوهر الحوكمة.
فالغاية ليست أن يصبح لكل «دلال» مكتب. الغاية أن يصبح لكل صفقة مسؤولية، ولكل وسيط هوية، ولكل تقييم معيار، ولكل مال مسار، ولكل معلومة مصدر، ولكل مخالفة حساب. وعندها فقط نستطيع أن نقول إن سوق العقار الكويتي انتقل من مرحلة «الثقة بالشخص» إلى مرحلة أكثر نضجاً: الثقة بالنظام. وربما تكون هذه هي الفرصة الحقيقية التي أتاحها قرار «التجارة»: ألا نكتفي بإغلاق باب الدلالة من المنزل، بل أن نفتح باباً جديداً أمام حوكمة القطاع العقاري الكويتي بالكامل.
من الدلال بلا عنوان… إلى سوق عقاري له عنوان، وهوية، وبيانات، ومسؤولية، وحوكمة.