بقلم/ د. عدنان البدر
باحث ومستشار استراتيجي في سياسة الموارد البشرية وبيئة العمل ورئيس ومؤسس الجمعية الكندية الكويتية للصداقة والأعمال
ckbafa@gmail.com
-
التعاون الخليجي يستطيع أن يكون جسر رأس المال والمعالجة واللوجستيات والوصول إلى آسيا وأفريقيا.
-
النيوبيوم والجرمانيوم والسكانديوم والفاناديوم والتيلوريوم معادن حاسمة في الدفاع وأشباه الموصلات والطيران.
-
ستة معادن ذات أولوية أولى في استراتيجية كندا للمعادن الحرجة: الليثيوم، والغرافيت، والنيكل، والكوبالت، والنحاس، والعناصر الأرضية النادرة.
-
في يناير 2026، وقّعت كندا والسعودية مذكرة تفاهم للتعاون في الموارد المعدنية مع اتفاقيات تجارية بنحو 600 مليون دولار.
-
خصصت شركة «هيوماين» السعودية ما لا يقل عن 50 ميغاواط من قدرة الحوسبة لنماذج شركة «كوهير» الكندية
-
رافق الوفدَ الكندي ممثلو صناديق تقاعد تدير نحو تريليوني دولار.
-
13 اتفاقية ومذكرة تجارية بين كندا والسعودية بأكثر من مليار دولار.
-
أخطر الأدوات على أي مشروع بديل هو السعر لا الحظر
-
انهيار الأسعار قادر على إفشال مصفاة جديدة قبل أن تبلغ نقطة التعادل.
-
وجود «رواسب» لا يعني «احتياطيات» مثبتة اقتصادياً، والاحتياطيات لا تعني «إنتاجاً»، والإنتاج لا يعني «قدرة معالجة».
-
في كثير من الحالات يكون التنافس مع الاستثمار الصيني تكاملاً فعلياً أكثر منه إقصاءً.
-
يمكن لخبرة التعدين الكندية، ورأس المال والموانئ الخليجية والتقنية الأوروبية أن تشكّل عرضاً بديلاً للدول الأفريقية.
-
إزاحة الصين بين ليلة وضحاها وهم. الهدف الواقعي هو خفض التركّز وبناء قدرة «احتياطية» موثوقة في حلقات محددة.
-
ارتفعت واردات الاتحاد من المعادن الكندية بنسبة 131% بين 2017 و2022 في ظل اتفاقية CETA.
-
السؤال الذي ينبغي أن نطرحه ليس: «لماذا لا نقلّد أوروبا؟» بل: «كيف نصبح الحلقة التي لا يكتمل الممر من دونها؟»
بين بروكسل وأوتاوا… أين يقف التعاون الخليجي؟
نحو «ممر استراتيجي للموارد» يربط كندا بأوروبا ومجلس التعاون الخليجي: المعادن الحرجة، ورأس المال، والطاقة، وسلاسل الإمداد في عالم ما بعد الهيمنة المنفردة.
في 16 سبتمبر 2026 فتحت رئيسة المفوضية الأوروبية أورسولا فون دير لاين (Ursula von der Leyen ) الباب أمام أن تصبح كندا أول «عضو مشارك» في الاتحاد الأوروبي. لكن هذا مقترح سياسي لا وضع قانوني قائم؛ فالمعاهدات الأوروبية لا تتضمن حالياً فئة بهذا الاسم. في اليوم التالي، رحّب رئيس الوزراء الكندي مارك كارني (Mark Carney ) أمام البرلمان الأوروبي بتحالف أعمق يشمل المعادن الحرجة والدفاع والذكاء الاصطناعي والطاقة والفضاء والمدفوعات والتجارة الرقمية، مؤكداً أن كندا تمتلك رواسب لأكثر من 34 معدناً حرجاً.
أوروبا تسعى إلى تأمين موارد كندا، والتعاون الخليجي يستطيع أن يكون جسر رأس المال والمعالجة واللوجستيات والوصول إلى آسيا وأفريقيا الذي يحوّل هذه الموارد إلى سلاسل قيمة صناعية تنافسية عالمياً.
هذه ليست فكرة من فراغ: وقّعت كندا والسعودية مذكرة تفاهم للتعاون في الموارد المعدنية في يناير 2026، ثم أُعلن في يوليو 2026 عن 13 اتفاقية ومذكرة تجارية تتجاوز قيمتها مليار دولار، مع إطلاق مفاوضات حماية الاستثمار ومنع الازدواج الضريبي.
الميزة الصينية لا تكمن في المناجم بقدر ما تكمن في المراحل الوسطى: المعالجة والتكرير والفصل والتصنيع. لذلك فإن أي استراتيجية كندية–خليجية تكتفي بشراء الخام ستكون محدودة الأثر، أما الاستراتيجية التي تبني طاقة معالجة بديلة فهي التي قد تغيّر المعادلة.
أولاً: ما الذي أُعلن فعلاً؟
في خطاب «حالة الاتحاد» أمام البرلمان الأوروبي في ستراسبورغ، اقترحت فون دير لاين (Ursula von der Leyen ) أن تصبح كندا أول عضو مشارك في الاتحاد. وبحسب ما نقلته وكالات الأنباء، قد يتيح هذا الترتيب لكندا حضور القمم الأوروبية وتمثيلاً لدى المفوضية ووصولاً إلى أجزاء من الموازنة الأوروبية، ولكن من دون حقوق تصويت كاملة. وكان كارني قد أوضح قبل أيام أن بلاده تسعى إلى «تحالف فريد» مع أوروبا لا إلى عضوية كاملة.
الاتحاد الأوروبي يعرض على كندا مساراً غير مسبوق نحو شراكة شبه مؤسسية، في سياق توترات تجارية مع الولايات المتحدة وسباق عالمي على المعادن النادرة.
بحسب المفوضية الأوروبية، ارتفعت واردات الاتحاد من المعادن الكندية بنسبة 131% بين 2017 و2022 في ظل اتفاقية Canada-European Union Comprehensive Economic and Trade Agreement (CETA) ، فيما تشير تقارير إلى أن الاتفاقية رفعت تجارة السلع والخدمات بأكثر من 80% منذ 2016. كما يرتبط الطرفان منذ 2021 بإطار «شراكة استراتيجية في المواد الخام» يركز على تكامل سلاسل القيمة والابتكار ومعايير الحوكمة البيئية والاجتماعية.
ثانياً: ما الذي تملكه كندا فعلاً؟
يجب الحذر من المبالغة. فوجود «رواسب» لا يعني «احتياطيات» مثبتة اقتصادياً، والاحتياطيات لا تعني «إنتاجاً»، والإنتاج لا يعني «قدرة معالجة». كندا لاعب عالمي كبير في بعض المعادن، ولاعب واعد أو ثانوي في أخرى، وتكمن فجوتها الأساسية في المراحل الوسطى من سلسلة القيمة. حددت كندا ستة معادن ذات أولوية أولى في استراتيجيتها للمعادن الحرجة: الليثيوم، والغرافيت، والنيكل، والكوبالت، والنحاس، والعناصر الأرضية النادرة. وفي 7 يوليو 2026، أعلنت الحكومة الكندية رسميًا عن إطلاق مسرّع المعادن الحرجة الكندي (Canada Critical Minerals Accelerator – CCMA) برأس مال قدره 2 مليار دولار كندي، ووقّعت أول اتفاقية استثمار استراتيجية تحت مظلته الذي يستطيع استخدام الاستثمار والأدوات الشبيهة بالملكية واتفاقيات الشراء المسبق(Offtake Agreement) لتسريع المشاريع عبر سلسلة القيمة كلها، لا في التعدين فقط.وذالك لتضمن الحكومة الكندية حقوق الحصول على حصة من الإنتاج المستقبلي لهذه المعادن لتأمين سلاسل الإمداد وبناء مخزون استراتيجي.
المعادن التي يغفلها الإعلام: النيوبيوم والجرمانيوم والسكانديوم والفاناديوم والتيلوريوم لا تحظى بعناوين كبيرة، لكنها حاسمة في الدفاع وأشباه الموصلات والطيران. موقع كندا فيها ليس مهيمناً، لكنه مفيد استراتيجياً لأنه يوفر مصدراً من ولاية قضائية مستقرة في أسواق شديدة التركّز.
ثالثاً: البعد الصيني… المسألة في المصفاة لا في المنجم
المقولة الشائعة «الصين تسيطر على العناصر الأرضية النادرة» تبسّط واقعاً أكثر تعقيداً. فوفق تقديرات وكالة الطاقة الدولية، تتباين حصة الصين تبايناً كبيراً من مرحلة إلى أخرى ضمن سلسلة الإنتاج:
| المرحلة | درجة الموقع الصيني (تقديرات تقريبية) | جدوى البدائل |
| التعدين | قوي في العناصر النادرة والغرافيت، ومحدود في الليثيوم والنيكل والكوبالت داخل الصين | عالية: المناجم موزعة جغرافياً |
| التركيز والمعالجة الأولية | متوسط إلى قوي | عالية نسبياً |
| التكرير الكيميائي (ليثيوم، كوبالت) | حصة غالبة | ممكنة تقنياً لكن التكلفة أعلى |
| فصل العناصر الأرضية النادرة | هيمنة (نحو 90%) | صعبة: خبرة متراكمة وكيمياء معقدة |
| المغناطيسات الدائمة | هيمنة (أكثر من 90%) | صعبة على المدى القصير |
| مواد الأنود (الغرافيت) | هيمنة شبه كاملة | صعبة ومكلفة |
| مواد الكاثود وتصنيع البطاريات | حصة غالبة | ممكنة مع دعم حكومي وعقود شراء |
| الغاليوم والجرمانيوم | حصة غالبة في الإنتاج الأولي | ممكنة من المنتجات الثانوية لمصاهر الزنك والألومينا |
| الطاقة الشمسية والمعدات النظيفة | هيمنة في معظم حلقات السلسلة | محدودة في المدى المنظور |
الدرس الاستراتيجي: إزاحة الصين بين ليلة وضحاها وهم. الهدف الواقعي هو خفض التركّز وبناء قدرة «احتياطية» موثوقة في حلقات محددة، أي الانتقال من الاعتماد الأحادي إلى التنويع المُدار.
وللصين أدوات ردّ مجرّبة: قيود التصدير (كما حدث مع الغاليوم والجرمانيوم والغرافيت وتقنيات العناصر النادرة)، والمنافسة السعرية التي تجعل المشاريع البديلة غير مجدية، والتخزين الاستراتيجي، والتوسع في مناجم أفريقيا وأمريكا اللاتينية، وعقود الشراء الطويلة، وتمويل البنية التحتية عبر «الحزام والطريق»، والسباق التقني في كيمياء البطاريات. أخطر هذه الأدوات على أي مشروع بديل هو السعر لا الحظر؛ لأن انهيار الأسعار قادر على إفشال مصفاة جديدة قبل أن تبلغ نقطة التعادل.
رابعاً: الأساس الواقعي… التعاون الخليجي وكندا ليسا في نقطة الصفر
في يناير 2026، وعلى هامش منتدى مستقبل المعادن في الرياض، وقّعت كندا والسعودية مذكرة تفاهم للتعاون في الموارد المعدنية تشمل التجارة والاستثمار عبر سلاسل قيمة المعادن الحرجة وتبادل المعرفة وسلاسل الإمداد المرنة، مع اتفاقيات تجارية بنحو 600 مليون دولار خلال تلك الزيارة الوزارية. وفي يوليو 2026، في أول زيارة لرئيس وزراء كندي إلى المملكة منذ 26 عاماً، أُعلن عن 13 اتفاقية ومذكرة تجارية بأكثر من مليار دولار في التعدين والبنية التحتية والطاقة والذكاء الاصطناعي والصحة والدفاع. واتُّفق على السعي لإنهاء مفاوضات اتفاقية تعزيز وحماية الاستثمار الأجنبي بحلول نهاية 2027، وإطلاق مفاوضات اتفاقية لمنع الازدواج الضريبي. وخصصت شركة «هيوماين» السعودية ما لا يقل عن 50 ميغاواط من قدرة الحوسبة لنماذج شركة «كوهير» الكندية، فيما رافق الوفدَ الكندي ممثلو صناديق تقاعد تدير نحو تريليوني دولار. معنى ذلك أن فكرة الشراكة الكندية–الخليجية تقوم على أساس ثنائي فعلي مع السعودية، لكنها لم ترتقِ بعد إلى إطار جماعي على مستوى مجلس التعاون. وهنا تكمن الفرصة.
خامساً: هل يستطيع التعاون الخليجي صياغة «اتفاق كندي» خاص به؟
لا معنى للحديث عن «عضوية مشاركة» بين كندا والتعاون الخليجي؛ فالمجلس ليس لديه صلاحيات تفاوض تجارية موحدة على غرار المفوضية الأوروبية، ومفاوضاته للتجارة الحرة الجماعية تحتاج تنسيق قوي ومحكم. الأجدى هو إطار عملي مرن، من ثلاث نماذج عمل ممكنة:
| الصيغة المقترحة | المضمون | نقطة القوة | نقطة الضعف | |
| الشراكة الاستراتيجية الكندية–الخليجية في الاقتصاد والمعادن الحرجة | إطار سياسي جامع مع حوار وزاري سنوي ومجموعات عمل قطاعية | سريعة ولا تتطلب إجماعاً تشريعياً | قد تبقى إعلانية دون أدوات تنفيذ | |
| اتفاقية المعادن الحرجة والطاقة والاستثمار | التزامات محددة: حماية استثمار، وشراء مسبق، وصندوق مشترك | قابلة للقياس والتمويل | تحتاج إلى مفاوضات أطول | |
| شراكة الموارد الاستراتيجية والصناعة | تركز على المعالجة والتصنيع المشترك والمناطق الصناعية | تستهدف المرحلة الوسطى مباشرة | تتطلب تنسيقاً خليجياً عالياً | |
النموذج الأكثر واقعية هو «المسار المزدوج»: إطار خليجي جامع يمنح الغطاء السياسي، واتفاقيات ثنائية تنفيذية مع كل دولة وفق قدراتها، تماماً كما تتعامل كندا حالياً مع السعودية.
سادساً: ماذا يقدّم الخليج لكندا؟ ليست الدول الست متماثلة
| الدولة | نقاط القوة ذات الصلة | الدور المحتمل في الممر |
| السعودية | صندوق الاستثمارات العامة، وشركة معادن، وذراع «منارة» للاستثمار التعديني الخارجي، ومدينة رأس الخير، وطاقة منخفضة التكلفة، وطموح تعديني معلن | المستثمر الرئيسي في المناجم الكندية ومركز المعالجة الثقيلة |
| الإمارات | صناديق سيادية متعددة، وشركة الإمارات العالمية للألمنيوم، وموانئ دبي العالمية وموانئ أبوظبي، ومنظومة تجارة سلع ومراكز بيانات | مركز التجارة والتمويل السلعي واللوجستيات والتخزين |
| قطر | جهاز قطر للاستثمار، والغاز الطبيعي المسال، وحضور في أسواق آسيا | شريك مالي وطاقي، وتنسيق في أسواق الغاز المسال |
| الكويت | الهيئة العامة للاستثمار، أقدم صندوق سيادي في العالم، وخبرة بتروكيماوية وتاريخ طويل في الاستثمار المؤسسي بأمريكا الشمالية | مستثمر طويل الأجل في البنية التحتية والصناديق التعدينية ومشارك في المخزونات الاستراتيجية |
| عُمان | موقع جغرافي على بحر العرب والمحيط الهندي خارج مضيق هرمز، ومنطقتا الدقم وصحار، ومشاريع الهيدروجين الأخضر | بوابة المعالجة والتصدير نحو الهند وشرق أفريقيا وآسيا |
| البحرين | شركة ألمنيوم البحرين (ألبا)، وقطاع خدمات مالية وتمويل إسلامي متقدم | منصة للصكوك وهيكلة التمويل وصناعات الألمنيوم التحويلية |
الحالة العُمانية تستحق اهتماماً خاصاً. فالدقم تقع على بحر العرب مباشرة، بعيداً عن نقاط الاختناق في الخليج، وتضم منطقة اقتصادية خاصة وميناءً عميقاً وأراضي صناعية واسعة ومشاريع طاقة متجددة وهيدروجين. وصحار ميناء صناعي متكامل تتركز فيه صناعات المعادن والبتروكيماويات. هذا يجعل عُمان مرشحاً طبيعياً لتكون محطة المعالجة والتوزيع في أي ممر يربط الموارد الكندية بأسواق الهند وشرق أفريقيا وجنوب شرق آسيا.
سابعاً: الفكرة الكبرى… «الممر الكندي–الخليجي للمعادن الحرجة»
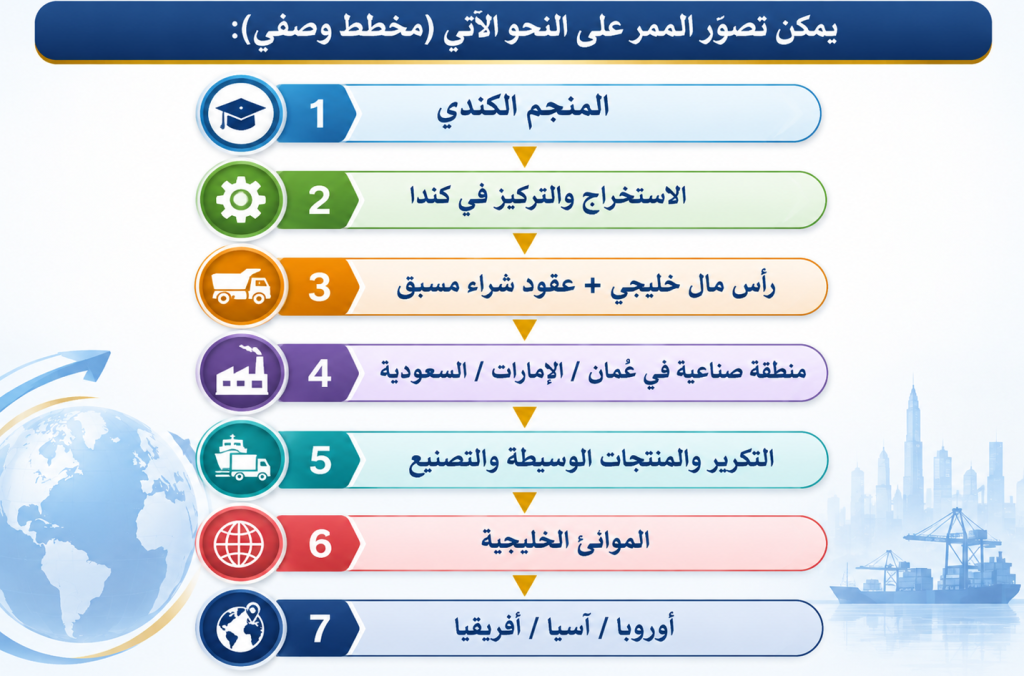
لكن السؤال الجوهري: أين تتم المعالجة؟ هنا ثلاثة خيارات:
* المعالجة في كندا: تتوافق مع استراتيجية أوتاوا الساعية إلى الاحتفاظ بالقيمة المضافة محلياً، وتناسب المنتجات الموجهة إلى السوقين الأمريكي الشمالي والأوروبي، وتسهّل الامتثال لقواعد المنشأ.
* المعالجة في الخليج: تستفيد من الطاقة المنخفضة التكلفة والأراضي الصناعية والقرب من آسيا، وتناسب المعادن ذات الاستهلاك الكثيف للطاقة كالألمنيوم والنحاس وبعض كيماويات البطاريات.
* التقسيم بين الطرفين: المعالجة الأولية والفصل في كندا، والتكرير والتحويل الصناعي في الخليج، أو العكس بحسب المعدن. وهو الخيار الأرجح سياسياً لأنه يتجنب الانطباع بأن كندا «تصدّر وظائفها» إلى الخارج.
العقبة العملية: تكلفة الشحن لمسافات طويلة، ومتطلبات قواعد المنشأ في الأسواق الأوروبية والأمريكية الشمالية، ومعايير الانبعاثات التي قد تعاقب المعالجة القائمة على الغاز ما لم تُدعم بطاقة متجددة أو احتجاز للكربون.
ثامناً: أفريقيا… الضلع الرابع
تملك أفريقيا جزءاً كبيراً من موارد المستقبل: النحاس والكوبالت في الكونغو الديمقراطية وزامبيا، والليثيوم في زيمبابوي وناميبيا ومالي، والغرافيت في موزمبيق وتنزانيا ومدغشقر، والمنغنيز في جنوب أفريقيا والغابون، والفوسفات في المغرب، واليورانيوم في ناميبيا والنيجر، والعناصر النادرة في عدة دول شرق القارة وجنوبها. يمكن لخبرة التعدين الكندية، ورأس المال والموانئ الخليجية (ولا سيما الحضور الإماراتي والسعودي المتنامي في الموانئ والتعدين الأفريقي)، والتقنية الأوروبية أن تشكّل عرضاً بديلاً للدول الأفريقية. لكن النجاح مشروط بأن يكون العرض أفضل للدول المضيفة: معالجة محلية، ووظائف، وبنية تحتية، وليس مجرد استخراج بعلم مختلف. وفي كثير من الحالات سيكون التنافس مع الاستثمار الصيني تكاملاً فعلياً أكثر منه إقصاءً.
تاسعا: الصين… تهديد أم شريك؟
| السيناريو | الوصف | العواقب الاقتصادية |
| أ: تنويع ناجح | كندا وأوروبا والخليج تبني قدرة معالجة بديلة ذات حجم معتبر | مرونة أعلى في الإمداد، وتكاليف أعلى في البداية، وضغوط سعرية صينية |
| ب: استمرار الهيمنة الصينية | مناجم جديدة خارج الصين، لكن المعالجة تبقى صينية | تنويع شكلي، وبقاء نقاط الاختناق، وخسائر للمصافي الجديدة |
| ج: تنافس وتعاون | تنافس في المعادن الدفاعية الحساسة، وتعاون تجاري في غيرها | السيناريو الأكثر انسجاماً مع العلاقات الاقتصادية المتشعبة بين الخليج والصين |
يتمتع الخليج بموقع فريد هنا: فالصين أكبر شريك تجاري لمعظم دوله وأكبر مشترٍ لنفطه. لذلك فإن أي انخراط خليجي في الممر سيكون على الأرجح تنويعاً لا اصطفافاً، وهذا قد يكون مصدر قوة تفاوضية لا ضعف.
عاشرا: الأثر على الأطراف الدولية
| الطرف | الأثر المحتمل |
| كندا | تنويع الشركاء ورأس المال، وتعزيز موقعها التفاوضي مع الولايات المتحدة |
| الاتحاد الأوروبي | تأمين مدخلات لقانون المواد الخام الحرجة وأهداف المعالجة المحلية |
| السعودية والإمارات | تسريع التحول الصناعي والتعديني، وتعزيز موقع المركز اللوجستي |
| قطر والكويت | فرص استثمار طويلة الأجل وتنويع المحافظ السيادية |
| عُمان والبحرين | فرصة تموضع في المعالجة والموانئ (عُمان) والتمويل والألمنيوم (البحرين) |
| الولايات المتحدة | قد ترى في الممر تعزيزاً لسلاسل الحلفاء، أو منافساً لأولويتها في الموارد الكندية |
| الصين | ضغوط على حصتها في المعالجة، وردود محتملة عبر الأسعار والقيود |
| الهند واليابان وكوريا الجنوبية | مشترون محتملون وشركاء تقنيون، وقرب الهند من عُمان عامل مهم |
| أستراليا | منافس مباشر لكندا في جذب رأس المال الخليجي، وشريك محتمل في آن |
| أفريقيا | بديل إضافي للتمويل الصيني إذا تضمن معالجة محلية |
الحادي عشر: ثلاثة سيناريوهات لمرحلة 2030–2035
| البُعد | تعاون محدود | شراكة استراتيجية | شبكة موارد استراتيجية |
| الوصف | اتفاقيات قطاعية ثنائية للمعادن والاستثمار | إطار كندي–خليجي شامل للمعادن والطاقة والاستثمار | شبكة متكاملة كندية–أوروبية–خليجية |
| التجارة والاستثمار | نمو تدريجي تقوده السعودية والكويت والإمارات | صندوق مشترك واتفاقيات حماية استثمار | تدفقات منتظمة عبر ممرات محددة |
| المعالجة | مشاريع متفرقة | مصافٍ مشتركة في الخليج وكندا | قدرة معالجة بديلة ذات وزن عالمي في معادن مختارة |
| الصين | أثر هامشي | تنافس في حلقات محددة | إعادة تشكيل جزئية لبعض الأسواق |
| شروط التحقق | استمرار الزخم الثنائي الحالي | تنسيق خليجي وإرادة كندية وتوقيع اتفاقيات الحماية والضرائب | نجاح المسار الكندي–الأوروبي، وقبول أوروبي لمعالجة خارج القارة، واستقرار الأسعار |
ثاني عشر: الرؤية المصرفية الاستثمارية
تتركز الفرص القابلة للاستثمار في: حصص في مشاريع تعدين كندية في مرحلة ما قبل الإنتاج مقرونة بحقوق شراء، ومصافٍ للمعالجة في كندا أو الخليج، وصناديق بنية تحتية للموانئ والسكك والطاقة في المناطق التعدينية الكندية، وأدوات التدفقات والإتاوات التي توفر عائداً مرتبطاً بالإنتاج بمخاطر أقل من الملكية المباشرة.
أبرز المخاطر:
* مخاطر الأسعار: تقلبات حادة كما شهدت أسعار الليثيوم والنيكل في السنوات الأخيرة.
* مخاطر تنظيمية: مراجعات الاستثمار الأجنبي الكندية في المعادن الحرجة، وطول مدد الترخيص، ومتطلبات التشاور مع السكان الأصليون في كندا والتي تتكون من ثلاث مجموعات رئيسية:
🔹 الأمم الأولى (First Nations)
🔹 الإنويت (Inuit)
🔹 الميتي (Métis)
* مخاطر صينية: الإغراق السعري وقيود التصدير على التقنيات والمدخلات.
* مخاطر أمريكية: التعريفات، وقواعد المنشأ، وسياسات «الشريك الموثوق».
* مخاطر العملة والتنفيذ: تجاوز التكاليف وتأخر الجداول في مشاريع المعالجة الجديدة.
السؤال الأخير: هل تكون العلاقة الكندية–الأوروبية نموذجاً لشبكة أوسع؟
هل يمكن أن تتحول العلاقة الكندية–الأوروبية الناشئة إلى نموذج لشبكة أوسع، تقدم فيها كندا الموارد والتقنية، وتقدم أوروبا التصنيع والمعايير، ويقدم الخليج رأس المال والطاقة والقدرة الصناعية واللوجستيات، فتنشأ منظومة إمداد استراتيجية متنوعة تربط أمريكا الشمالية بأوروبا والخليج وآسيا وأفريقيا؟
الأحداث التي حصلت حتى سبتمبر 2026 تقول إن الأساسات موجودة: مسار كندي–أوروبي يتعمق، واتفاقيات كندية–سعودية ملموسة، وأدوات تمويل كندية جديدة تستهدف سلسلة القيمة كاملة. لكن البناء لم يبدأ بعد: لا إطار خليجي جامع، ولا قدرة معالجة بديلة بحجم يغيّر السوق، ولا إجابة واضحة عن سؤال من يتحمل تكلفة التنويع. وإذا كانت أوروبا تبني علاقة أمن اقتصادي مميزة مع كندا، فالسؤال الذي ينبغي أن نطرحه ليس: «لماذا لا نقلّد أوروبا؟» بل: «كيف نصبح الحلقة التي لا يكتمل الممر من دونها؟»