بقلم: د. علي عويد رخيص
مكتب الواحة لتدقيق الحسابات – عضو في نكسيا
رئيس لجنة المحاسبين القانونيين في جمعية المحاسبين والمراجعين الكويتية
عندك 2 مليون في البنك.. وأنت مفلس!
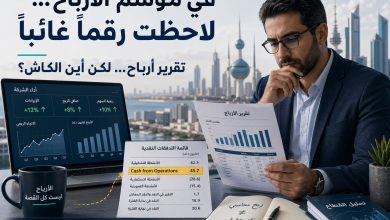
يجلس رئيس مجلس إدارة إحدى الشركات على مكتبه، ينظر إلى كشف البنك مطمئناً: لدينا 2,300,000 د.ك رصيداً نقدياً في البنك. الرقم مطمئن ويوحي بالقوة والأمان. لكن هل هذا المبلغ يعني بالضرورة أن الشركة قوية مالياً وقادرة على الاستمرار والاستثمار؟
الحقيقة أن الكثير من الشركات والجمعيات والمؤسسات تعيش وهم السيولة، تظن أنها ثرية لأن لديها رصيداً بنكياً كبيراً، بينما هي فعلياً تعاني من ضائقة مالية خفية.
لماذا المقال موجه للشركات والمؤسسات والجمعيات؟
لأن مفهوم السيولة النقدية وفهمها الخاطئ لا يقتصر على القطاع غير الربحي فقط، بل يطال كل منشأة تدير نقداً يومياً: شركة خاصة، مؤسسة خدمية، جمعية أهلية. والخطأ واحد: الخلط بين وجود النقد وبين القدرة المالية الحقيقية.
النقدية ليست كلها لك
من أصل 2.3 مليون د.ك في البنك، قد يكون 40%-70% التزامات واقعة:
- رواتب مستحقة للموظفين
- دفعات موردين مؤجلة
- مخصصات زكاة وضرائب لم تُسدد بعد
- مبالغ محتجزة أو مقيدة
هذه الأموال ليست ملكاً حراً للمنشأة، بل هي أموال بأمانة يجب تسليمها للغير.
السيولة الزائدة ضعف وليست قوة
النقدية الراكدة لا تولد قيمة. بل قد تكون علامة ضعف:
– مال متجمد يفقد قيمته بسبب التضخم
– تشير إلى ضعف في القرار الاستثماري
– قد تغطي على خسائر تشغيلية
– قرض بنكي جديد تم إيداعه في الحساب
– تأخير سداد الموردين لفترات أطول من المعتاد
– بيع أصل من أصول الشركة وتحويله لنقد
وهنا تكمن الخدعة: النقد زاد، لكن قدرة الشركة التشغيلية لم تتحسن.
كيف تقرأ كشف الحساب وقائمة التدفقات بذكاء؟
الرصيد البنكي يأتي من الميزانية العمومية، أما الحقيقة فتكشفها قائمة التدفقات النقدية. الشركة التي تحقق أرباحاً محاسبية لكن تدفقاتها التشغيلية سلبية تعيش على وهم.
– التدفقات التشغيلية: هل النشاط الأساسي يولد نقداً أم يستهلكه؟
– التدفقات الاستثمارية: هل تشتري أصولاً أم تبيعها؟
– التدفقات التمويلية: هل تقترض أم تسدد؟
الاختبار العملي: 3 أسئلة تكشف الحقيقة
1) ما هو صافي النقد الحر؟
= الرصيد البنكي − الالتزامات المستحقة خلال 90 يوماً − الحد الأدنى التشغيلي المطلوب. (هذا احتياطي إداري وليس متطلباً في IAS 7)
2) من أين جاءت النقدية؟
هل من التشغيل أم من تمويل أم من بيع أصول؟
3) ما هو معدل دورة النقد؟
كم يوماً تحتاج لتحويل مبيعاتك إلى نقد حقيقي؟
مثال رقمي مبسط:
رصيد بنكي ظاهر: 2,300,000 د.ك
− التزامات مستحقة خلال 90 يوماً: 1,100,000 د.ك
− حد أدنى تشغيلي مطلوب: 400,000 د.ك
= صافي النقد الحر الحقيقي: 800,000 د.ك فقط
خاتمة
النقدية في البنك ليست تقرير النجاح النهائي. هي مجرد لقطة زمنية في لحظة معينة. القوة الحقيقية ليست في حجم الرصيد، بل في جودة التدفق النقدي واستدامته.
في المقال القادم: كيف نقرر توزيع الأرباح من دون أن نقتل السيولة؟ سنشرح قاعدة 50%-30%-20% لتوزيع الأرباح بين الاحتياطي والاستثمار والتوزيع.
ملاحظة: المقال تحليلي توعوي ولا يعد استشارة مالية. استشر محاسبك القانوني قبل أي قرار مالي.