بورصة الكويت أمام فرصة لتغيير قواعد اللعبة
البيع على المكشوف ،،، من أداة تداول إلى محرك لتطوير السوق الثانوي

بقلم : خالد كرم
من حقائق الأسواق الثانوية في كل مكان أن تتحرك الأسعار نحو اتجاه ومسار محدد، فأما ارتفاع أو انخفاض السعر، ونظرا لأهمية تلك المسارات لجميع المشاركين فقد شرعت الأسواق المتقدمة على تلبية حاجة جميع المتداولين الذين لديهم الاستعداد للتداول مع الموجة السعرية الصاعدة أو مع الموجة السعرية الهابطة.
ولأن كفاءة الأسواق المالية لك تعد تقاس فقط بحجم التداولات أو عدد الشركات المدرجة أو مستويات المؤشرات، بل بمدى تطور الأدوات الاستثمارية المتاحة، وقدرة السوق على استيعاب استراتيجيات مختلفة، وتوفير بيئة تسمح للمستثمرين بالتعامل مع مختلف الظروف والاتجاهات السعرية.
ومن هذا المنطلق، يبرز البيع على المكشوف (Short Selling) باعتباره إحدى الأدوات المهمة التي تميز الأسواق المالية المتقدمة، ليس فقط لكونه يتيح للمستثمر تحقيق عوائد من انخفاض أسعار الأسهم، وإنما لدوره في تعزيز كفاءة السوق، وتحسين آليات اكتشاف الأسعار، وتوفير السيولة، وتوسيع نطاق المنتجات والخدمات الاستثمارية.
وفي بورصة الكويت، لا ينبغي النظر إلى إدخال هذه الأداة باعتباره إضافة تقنية إلى منظومة التداول فحسب، بل باعتباره خطوة استراتيجية نحو تطوير هيكل السوق، ورفع مستوى تنافسيته، وإتاحة فرص استثمارية جديدة أمام الأفراد والمؤسسات ومدراء الاستثمار وشركات الوساطة.
فالسوق الذي يتيح للمستثمر الشراء والاحتفاظ فقط، يظل محدود الخيارات مقارنة بسوق يستطيع فيه المستثمر توظيف رأس المال في الاتجاهين، الصاعد والهابط، وفق رؤية استثمارية مدروسة وأدوات منظمة.
أولا: البيع على المكشوف ليس مفهوما جديدا على السوق الكويتي
من المهم الإشارة إلى أن البيع على المكشوف لم يكن غائبا عن الإطار التنظيمي الكويتي، فقد أصدرت الشركة الكويتية للمقاصة النسخة السادسة (6.3) من قواعد الإقراض والاقتراض المركزي في مارس 2021 ، متضمنة إطارا تنظيميا وتشغيليا متكاملا ينظم عمليات إقراض واقتراض الأوراق المالية، تحت رقابة هيئة أسواق المال.
وقد تناولت القواعد في مقدمتها أهمية نظام إقراض واقتراض الأوراق المالية، موضحة دوره في توفير السيولة وتحسين كفاءة السوق، والمساهمة بصورة غير مباشرة في الحد من التقلبات، ودعم استراتيجيات الاستثمار في الأوراق المالية.
كما عرفت القواعد البيع على المكشوف بأنه بيع لورقة مالية مسجلة باسم الطرف البائع من خلال النظام المعتمد، وربطت تنفيذ هذه العمليات بخدمة الإقراض والاقتراض المركزي.
والأهم أن المادة (2-3) أجازت اقتراض الأوراق المالية لتسوية معاملات التداول العادية أو لتنفيذ عمليات البيع على المكشوف، فيما أكدت المادة (2-4) عدم جواز البيع على المكشوف إلا في حال اقتراض الأوراق المالية وفق الضوابط المحددة.
وبالتالي، فإن الحديث عن أهمية هذه الأداة لا يعني المطالبة بابتكار إطار تنظيمي من نقطة الصفر، وإنما الاستفادة من الأساس التنظيمي الموجود، والعمل على تفعيله وتطوير آليات تطبيقه وتوسيع نطاق الاستفادة منه.
تجدر الإشارة إلى أن النسخة السادسة الصادرة عن الشركة الكويتية للمقاصة في 2021 قد سبقها عدة نسخ منذ عام 2017.
ثانيا: استطلاع الرأي في 2025… المستثمرون حددوا الأولوية
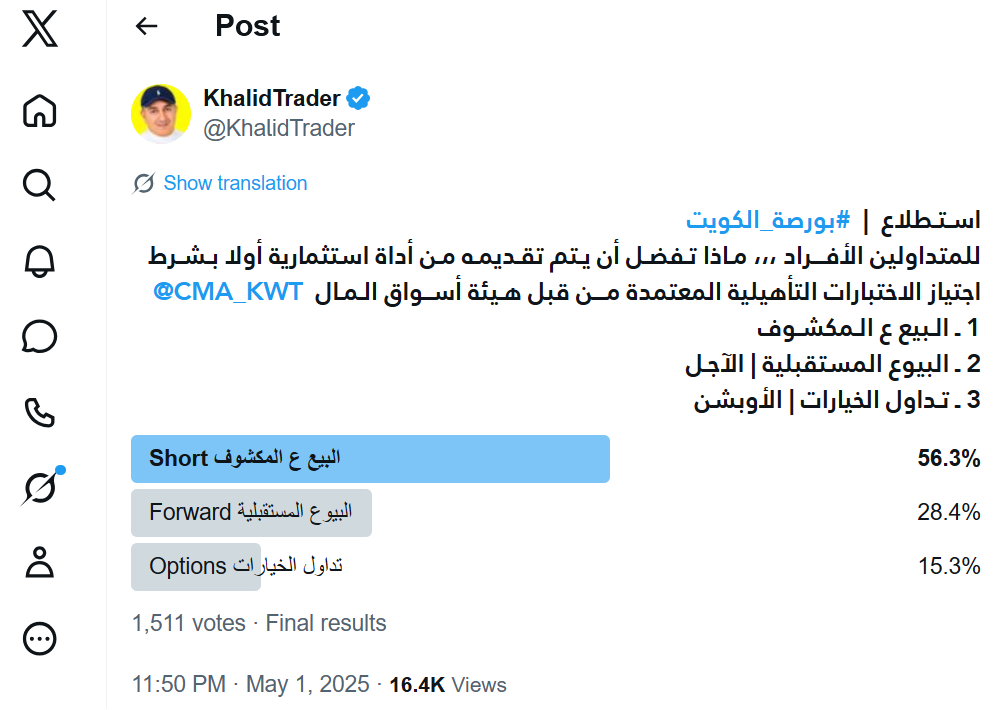
في الأول من مايو 2025، أجرينا استطلاعا للرأي عبر حسابنا الشخصي في منصة “X”، ظهر فيها إن غالبية المشاركين في الاستطلاع يميلون إلى أسبقية طرح أداة البيع على المكشوف في بورصة الكويت بنسبة 56.3% من أصل 1,511 مشارك بالاستطلاع.
وإن كانت النتيجة تعكس آراء المشاركين في الاستطلاع وليست بالضرورة عينة إحصائية ممثلة لجميع المستثمرين، فإنها تقدم مؤشرا مهما على وجود اهتمام واضح لدى شريحة من المتداولين بإدخال البيع على المكشوف باعتباره أولوية ضمن الأدوات الاستثمارية التي يتطلعون إلى توفرها.
واللافت أن الأداة تصدرت الخيارات المطروحة، متقدمة بفارق كبير عن البدائل الأخرى، وهذا يعزز أهمية إعادة النظر في ترتيب أولويات تطوير المنتجات الاستثمارية في السوق الكويتي، بحيث تكون الأولوية للأدوات التي يمكن أن تشكل قاعدة لانطلاق خدمات ومنتجات أكثر تطورا.
ثالثا: ماذا يمكن أن يضيف البيع على المكشوف إلى بورصة الكويت؟
إن إدخال البيع على المكشوف وتوسيع قاعدة مستخدميه يمكن أن يفتح المجال أمام مجموعة واسعة من التحولات الإيجابية، ويمكن استعراض أبرزها فيما يلي:
1 ـ زيادة السيولة ورفع مستويات التداول
من أبرز النتائج المتوقعة توفير مصدر إضافي للسيولة، إذ لن تقتصر عمليات التداول على المستثمرين الذين يمتلكون الأسهم ويرغبون في بيعها، بل ستشمل أيضا المستثمرين الراغبين في اقتراض الأسهم وبيعها، ثم إعادة شرائها لاحقا لتسوية التزاماتهم.
وهذا يضيف جانبا جديدا إلى حركة التداول، ويزيد من فرص المشاركة في السوق، وقد يرفع أحجام وقيم التداولات بصورة ملموسة.
بل إن توسيع نطاق هذه الممارسة، مع توافر مخزون كاف من الأسهم القابلة للإقراض، قد يفتح المجال أمام مضاعفة مستويات السيولة في بعض الأسهم، وربما أكثر، وإن كان ذلك يظل هدفا طموحا وليس نتيجة مضمونة بمجرد إطلاق الأداة.
2 ـ تحقيق تـوازن سعري أكبر عند الارتفاعات والتراجعات الحادة
من المشكلات التي تواجه الأسواق أحادية الاتجاه أن المستثمر لا يمتلك دائما الوسائل المناسبة للتعامل مع المبالغة في ارتفاع الأسعار.
فعندما تتزايد عمليات الشراء بصورة غير متوازنة، يمكن للبيع على المكشوف أن يوفر قوة مقابلة، من خلال دخول مستثمرين لديهم قناعة بأن السعر تجاوز قيمته العادلة.
وفي المقابل، عندما تتراجع الأسعار، يستطيع المستثمرون الذين أغلقوا مراكز البيع على المكشوف إعادة الشراء، بما قد يضيف طلبا مقابلا إلى السوق.
وهكذا تتعدد وجهات النظر الاستثمارية، وتتحسن عملية اكتشاف الأسعار، بدلا من أن تكون حركة السوق محكومة باتجاه واحد.
3 ـ الحد من ظاهرة النفخ والتوزيع (Pump & Dump)
إن وجود مستثمرين قادرين على اتخاذ مراكز بيعية عند المبالغة في تقييم بعض الأسهم قد يساهم في الحد من استدامة الارتفاعات غير المبررة، ويزيد من قدرة السوق على مواجهة بعض الممارسات التي تقوم على تضخيم الأسعار ثم تصريف الكميات عند مستويات مرتفعة.
فالبيع على المكشوف يتيح للمستثمرين الاستفادة من اكتشاف المبالغة السعرية والتعبير عنها من خلال مراكز تداول فعلية.
لكن من المهم التأكيد أن الأداة ليست ضمانة لمنع التلاعب، بل تحتاج إلى منظومة رقابية تراقب التلاعب بالأسعار، والتنسيق غير المشروع، ونشر المعلومات المضللة، وإساءة استخدام عمليات البيع على المكشوف.
4 ـ تغيير سلوك وتكتيكات صـنـاع الســـوق
إن وجود أداة البيع على المكشوف يمكن أن يضيف بعدا جديدا إلى نشاط صانع السوق.
فبدلا من الاقتصار على الأنماط التقليدية في توفير أوامر الشراء والبيع، ستتاح إمكانيات أوسع لإدارة المخزون، والتحوط من مخاطر المراكز، والاستفادة من فرص المراجحة السعرية، وإدارة الفروقات بين أسعار العرض والطلب.
وهذا من شأنه أن يدفع شركات الاستثمار والجهات المرخص لها بممارسة نشاط صناعة السوق إلى تطوير نماذج أعمالها، والانتقال من الرتابة في بعض الممارسات إلى تنويع أكبر في الاستراتيجيات والتكتيكات.
كما سيخلق ذلك منافسة أكثر احترافية بين صناع السوق، على أساس جودة التنفيذ، وعمق السيولة، وكفاءة إدارة المخاطر.
5 ـ إطلاق صناديق ومحافظ استثمارية نوعية
ربما تكون هذه النقطة من أهم النتائج الاستراتيجية لإدخال الأداة.
فالبيع على المكشوف يفتح المجال أمام تطوير استراتيجيات استثمارية لم يكن من الممكن تطبيقها بالكفاءة نفسها في ظل الاقتصار على الشراء التقليدي.
ومن أمثلة ذلك:
– صناديق Long/Short Equity التي تجمع بين المراكز الشرائية والبيعية.
– صناديق التحوط (Hedge Funds).
– استراتيجيات Market Neutral التي تستهدف تقليل التعرض لاتجاه السوق العام.
– استراتيجيات Pair Trading التي تعتمد على الفروقات السعرية بين الأسهم.
– استراتيجيات Arbitrage للاستفادة من الاختلالات السعرية.
– محافظ التحوط وإدارة المخاطر التي تستخدم المراكز البيعية لتخفيف مخاطر المحافظ الاستثمارية.
وهذا يعني أن إدخال البيع على المكشوف لا يخدم المتداول الفردي فقط، بل يمكن أن يشكل أساساً لتطوير صناعة إدارة الأصول وإطلاق منتجات استثمارية جديدة تستهدف شرائح مختلفة من المستثمرين.
6 ـ الاستفادة من أسهم المؤسسات الحكومية وكبار الملاك “الخاملة”
من أبرز الجوانب التي تستحق الدراسة إنشاء قاعدة واسعة ومستدامة من الأسهم المتاحة للإقراض.
فبدلا من اقتصار مصادر الأسهم القابلة للإقراض على بعض المستثمرين، يمكن دراسة إمكانية الاستفادة من الأسهم المملوكة للمؤسسات والجهات الحكومية، مثل المؤسسة العامة للتأمينات الاجتماعية، والهيئة العامة لشؤون القصر، والجهات التابعة للأوقاف والزكاة، وكذلك الأسهم المملوكة لكبار المساهمين والمستثمرين الاستراتيجيين.
وتقوم الفكرة على تمكين الجهات المؤهلة من إقراض جزء من الأسهم التي تمتلكها، وفق ضوابط واضحة، مقابل عمولات وعوائد إقراض، مع المحافظة على مصالحها الاستثمارية وحقوقها القانونية.
وهنا يمكن تحقيق منفعة متبادلة:
– الجهة المالكة تحقق عائدا إضافيا من أسهمها المحتفظ بها.
– الوسيط يستطيع توفير مخزون من الأسهم المتاحة لعملائه.
– المتداول يحصل على إمكانية الوصول إلى الأسهم اللازمة لتنفيذ استراتيجيات البيع على المكشوف.
– السوق يستفيد من زيادة عمق التداول وتوافر الأسهم.
وبالنسبة للمؤسسات الحكومية، يجب أن يخضع هذا التوجه لدراسة قانونية واستثمارية مستقلة، للتحقق من صلاحيات الإقراض، واشتراطات الحوكمة، والقيود المتعلقة بطبيعة الأصول وأهداف كل مؤسسة، دون افتراض أن جميع الأسهم الحكومية قابلة للإقراض تلقائيا.
7 ـ تهيئة البيئة الاستثمارية لانطلاق تقنيات واستراتيجيات تداول متقدمة
إن وجود البيع على المكشوف يوسع نطاق الاستراتيجيات الممكن تطبيقها، ويدعم تطور البنية الاستثمارية والتقنية للسوق.
ومن المجالات التي يمكن أن تستفيد من هذه البيئة:
– التداول الخوارزمي (Algorithmic Trading).
– التداول عالي التردد (High-Frequency Trading – HFT).
– استراتيجيات المراجحة بين الأسهم والأدوات المالية.
– استراتيجيات التحوط وإدارة المراكز.
– التوسع في منتجات المشتقات المالية، بما فيها الخيارات (Options)، وفق الأطر التنظيمية ومتطلبات المقاصة والضمان الخاصة بها.
ومن الضروري هنا التمييز بين التمكين والتبعية، فالتداول عالي التردد HFT والخيارات لا يتطلبان بالضرورة وجود البيع على المكشوف في جميع تطبيقاتهما، إلا أن توافر هذه الأداة يوسع إمكانات بناء استراتيجيات أكثر تنوعا وتكاملا، ويساعد على تطوير منظومة متقدمة من المنتجات والخدمات.
8 ـ خلق منافسة حقيقية بين شركات الوساطة والاستثمار
إن إدخال أداة جديدة لا يعني فقط زيادة عدد المنتجات، بل يخلق سوقا للخدمات المرتبطة بها، فشركات الوساطة ستتنافس على توفير الأسهم القابلة للاقتراض، وتطوير أنظمة إدارة الضمانات، وسرعة تنفيذ العمليات، وتقديم خدمات أكثر تطورا للعملاء.
كما ستتاح لشركات الاستثمار فرص لتطوير منتجات جديدة، وإدارة محافظ تعتمد على استراتيجيات مختلفة، واستقطاب شرائح من المستثمرين تبحث عن حلول استثمارية أكثر مرونة.
هذه المنافسة ستنعكس إيجابا على جودة الخدمات، وتنوع المنتجات، وكفاءة التسعير، وقدرة السوق على استقطاب رؤوس الأموال.
9 ـ قياس كفاءة مـدراء الاستثمار بصورة أكثر موضوعية واحترافية
في بيئة استثمارية تسمح بالشراء والبيع على المكشوف، يصبح من الممكن تقييم مهارات مدراء الاستثمار من زوايا متعددة، فليس من الضروري أن ترتبط النتائج الاستثمارية الإيجابية فقط بالأسواق الصاعدة، بل يمكن قياس قدرة المدير على اختيار الأسهم المناسبة للشراء، والأسهم التي تستحق اتخاذ مراكز بيعية عليها، وإدارة المخاطر في الاتجاهين.
وهذا يتيح المقارنة بصورة أكثر شمولا بين الصناديق والمحافظ الاستثمارية، ويساعد على تحديد الاستراتيجيات والمدراء الذين يمتلكون قدرات حقيقية في إدارة الأموال وتحقيق نتائج أفضل عبر ظروف السوق المختلفة.
رابعا: هل وضعت قواعد المقاصة الأساس اللازم لإدارة المخاطر؟
بالعودة إلى النسخة 6.3 من قواعد الإقراض والاقتراض المركزي، نجد أن الشركة الكويتية للمقاصة وضعت مجموعة من الضوابط المهمة التي يمكن البناء عليها عند تفعيل الأداة.
ومن أبرزها:
أولا: الضمان النقدي
اشترطت المادة (6-1) قبول الضمان النقدي فقط، ونصت المادة (6-2) على ألا يقل الضمان النقدي عن 100% من قيمة الأوراق المالية المقترضة، كما أوجبت المادة (6-5) أن يكون الضمان مساويا لقيمة الأوراق المالية المراد اقتراضها وقت تنفيذ العملية.
ثانيا: التقييم اليومي للضمانات
أوجبت المادة (6-10) على المقاصة تقييم الضمان المستخدم بصورة يومية، كما نظمت المادة (6-11) إجراءات طلب ضمانات إضافية عند انخفاض قيمة الضمان، وحددت مهلة يوم عمل واحد لاستكمالها، مع إنهاء عقد الاقتراض إجباريا عند عدم توفير الضمان المطلوب.
ثالثا: حدود الاقتراض وإدارة المخاطر
تناول الفصل التاسع الحدود العامة لإدارة المخاطر، حيث نص على عدم قبول طلب الاقتراض عند تجاوز المتداول الحدود المسموح بها من حيث إجمالي قيمة الأوراق المالية المقترضة أو عدد العقود القائمة، وكذلك وضع حدود على كمية الورقة المالية محل الطلب.
كما شمل الضوابط المتعلقة بوسيط الاقتراض، وأوجب إعادة دراسة الحدود العليا بصورة ربع سنوية.
رابعا: حماية حقوق المقرض
نظمت القواعد آلية استرداد الأسهم، سواء عند انتهاء العقد أو عند طلب الاسترداد المبكر، وحددت إجراءات التعامل مع حالات عدم إعادة الأوراق المالية، بما في ذلك استخدام الضمان المالي وآليات الشراء الإجباري وفق الحالات المحددة.
خامساً: تأهيل الوسطاء والمشاركين
اشترطت القواعد توافر القدرات الفنية والإدارية لدى وسطاء الإقراض والاقتراض، ووجود أنظمة لحفظ المستندات والعقود والضمانات والإخطارات، فضلا عن سياسات وإجراءات لإدارة المخاطر.
هذه الأحكام تؤكد أن المنظومة التنظيمية لم تغفل الجوانب الأساسية لإدارة المخاطر، بل وضعت إطارا يمكن تطويره وتحديثه بما يتناسب مع متطلبات التطبيق العملي وتوسع قاعدة المشاركين.
خامسا: ما الذي نحتاج إليه حتى تتحول الأداة إلى نجاح فعلي؟
إن نجاح البيع على المكشوف لا يتحقق بمجرد الإعلان عن إتاحته، بل يتطلب بناء منظومة تشغيلية متكاملة، وأقترح في هذا السياق التركيز على المحاور التالية:
1ـ توسيع نطاق الأسهم المؤهلة
دراسة إمكانية التوسع التدريجي في قائمة الأسهم المسموح بإقراضها واقتراضها، وفق معايير السيولة والقيمة السوقية والانتشار وتوافر الكميات.
2ـ إنشاء قاعدة مركزية للأسهم المتاحة للإقراض
توفير بيانات واضحة ومحدثة حول الكميات المتاحة للإقراض، وتكلفة الاقتراض، والمدة، والوسطاء المشاركين، بما يساعد على رفع كفاءة الوصول إلى الأسهم.
3ـ استقطاب المؤسسات الاستثمارية الكبرى
العمل على تشجيع المؤسسات الحكومية والاستثمارية وكبار الملاك على دراسة الانضمام إلى منظومة الإقراض، مع مراعاة الضوابط القانونية والحوكمة والموافقات اللازمة.
4ـ تمكين شركات الوساطة
تشجيع شركات الوساطة على تقديم خدمات متخصصة في البيع على المكشوف، وتطوير أنظمة إدارة المخاطر والضمانات، وتوفير قوائم الأسهم المتاحة للاقتراض.
5ـ وضع آليات واضحة للرسوم والعمولات
تحقيق التوازن بين العائد الذي يحصل عليه المقرض، وتكلفة الاقتراض على المتداول، وحصة الوسيط والمقاصة، بما يشجع جميع الأطراف على المشاركة.
6ـ تطوير منظومة الرقابة والإفصاح
توفير بيانات دورية عن أحجام المراكز البيعية، والأسهم الأكثر اقتراضا، ومعدلات استخدام الأسهم المتاحة، ومراقبة المراكز الكبيرة والتعاملات غير الاعتيادية.
7ـ تأهيل المستثمرين
إطلاق برامج تدريب واختبارات تأهيلية تضمن فهم المستثمر لطبيعة البيع على المكشوف، ومخاطره، ومتطلبات الضمان، وآليات إغلاق المراكز.
8ـ التدرج في التطبيق
البدء بنطاق محدد من الأسهم والوسطاء والعملاء المؤهلين، ثم التوسع وفق نتائج التطبيق ومؤشرات الأداء، مع إجراء اختبارات دورية للأنظمة والجاهزية التشغيلية.
سادسا: الأثر الأبعد … تطوير صناعة الاستثمار في الكويت
إن الأثر الحقيقي للبيع على المكشوف يتجاوز حدود التداول اليومي، فوجود هذه الأداة يمكن أن يساهم في بناء بيئة استثمارية أكثر تطورا، ويعزز قدرة السوق الكويتي على استقطاب مدراء استثمار متخصصين، وصناديق ذات استراتيجيات متنوعة، ومؤسسات مالية تبحث عن أسواق توفر لها الأدوات اللازمة لتطبيق نماذج أعمالها.
كما يمكن أن يفتح المجال أمام تطوير صناعة صناديق التحوط، وإدارة المحافظ متعددة الاستراتيجيات، والخدمات الاستثمارية المرتبطة بإقراض واقتراض الأسهم.
وهذا من شأنه أن يعزز مكانة الكويت كمركز قادر على تقديم خدمات مالية واستثمارية تتجاوز الأنشطة التقليدية، ويزيد من فرص الاحتفاظ بالسيولة الاستثمارية المحلية واستقطاب الاستثمارات الخارجية.
ولا يقل عن ذلك أهمية أن تنوع الأدوات يساهم في رفع مستوى المعرفة المالية لدى المستثمرين، ويخلق طلباً على الكفاءات المتخصصة في إدارة المخاطر والتحليل الكمي والتداول الخوارزمي.
لماذا يجب أن يكون البيع على المكشوف ضمن أولويات منظومة السوق اليوم وليس غدا؟
إن المطالبة بتفعيل البيع على المكشوف ليست مطالبة بإضافة وسيلة جديدة للتداول، بل دعوة إلى استكمال منظومة السوق المالي، وتوفير أداة استثمارية أثبتت أهميتها في الأسواق المتقدمة.
فالسوق الذي يتيح الشراء فقط يحد من الخيارات المتاحة أمام المستثمر، بينما السوق الذي يتيح الاستثمار في الاتجاهين يمنح المشاركين مساحة أوسع للتعبير عن آرائهم الاستثمارية، ويساعد على تطوير آليات التسعير والسيولة وإدارة المخاطر.
وقد أظهرت نتائج استطلاع الرأي الذي أجريناه في مايو 2025 أن البيع على المكشوف يمثل أولوية لدى المشاركين مقارنة بالبيوع المستقبلية والخيارات، كما أن قواعد الشركة الكويتية للمقاصة الصادرة في مارس 2021 وفرت أساسا تنظيميا يمكن البناء عليه.
وعند طرح الأداة وتوسيع قاعدة مستخدميها، فإننا نتطلع إلى تحقيق جملة من النتائج:
– زيادة مستويات السيولة وأحجام التداول، مع إمكانية مضاعفتها في بعض الأسهم وفق ظروف السوق.
– تحسين التوازن السعري عند الارتفاعات والتراجعات الحادة.
– المساهمة في الحد من المبالغات السعرية وبعض ممارسات النفخ والتوزيع.
– تطوير أساليب عمل صناع السوق وتعزيز المنافسة بينهم.
– استقطاب مؤسسات ومساهمين لتوفير الأسهم القابلة للإقراض والاستفادة من عوائدها.
– إطلاق صناديق ومحافظ استثمارية جديدة تعتمد استراتيجيات Long/Short والتحوط.
– تهيئة البيئة لتطوير التداول الخوارزمي والتوسع في منتجات المشتقات المالية.
– تعزيز التنافسية بين شركات الوساطة والاستثمار وتطوير الخدمات المقدمة للعملاء.
– رفع مستوى الاحترافية في إدارة الأصول وتقييم أداء مدراء الاستثمار.
أداة البيع على المكشوف ليست مجرد أداة تسمح بالربح عند انخفاض الأسعار، بل تعد أداة يمكن أن تساهم في تغيير طريقة عمل السوق بأكمله.
السؤال الذي يستحق أن تطرحه الجهات المعنية اليوم ليس ما إذا كانت بورصة الكويت بحاجة إلى هذه الأداة، بل: ما الذي يؤخر الاستفادة الكاملة من إطارها التنظيمي، وما الخطوات العملية اللازمة لتحويلها إلى أحد محركات تطوير السوق؟
فالتطوير الحقيقي للأسواق المالية لا يتحقق بزيادة عدد الشركات المدرجة فقط، وإنما بتطوير الأدوات التي تجعل التداول أكثر كفاءة، والاستثمار أكثر تنوعاً، والمنافسة أكثر احترافية.