مخزونك في الميزانية.. أصل يولّد النقد أم تكلفة تنتظر الخسارة؟
سلسلة: ميزانيتك لا تكذب.. لكنها لا تقول كل الحقيقة

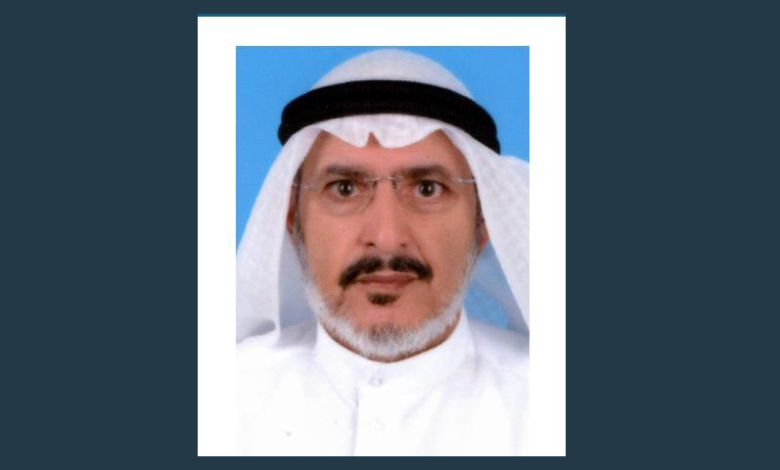
بقلم/ د. علي عويد رخيص — مراقب حسابات 72 أ — مكتب الواحة لتدقيق الحسابات — عضو Nexia
و رئيس لجنة المحاسبين القانونيين بجمعية المحاسبين والمراجعين الكويتية
المقدمة: هناك شركتان.. نفس رقم المخزون
شركة أغذية لديها مخزون بقيمة مليوني دينار، يدور كل 25 يوماً ويحقق هامش ربح 18%. وشركة أخرى لديها المخزون نفسه بالقيمة نفسها، لكنه يتكون من مواد اشترتها قبل تسعة أشهر ولم تتحرك، بينما تتحمل تكاليف التخزين والتأمين.
في الميزانية الرقم واحد: «المخزون». لكن خلف هذا الرقم قصة مختلفة كلياً . الأولى تستخدم المخزون لتوليد المبيعات والنقد، والثانية جمدت جزءاً من أموالها في أصناف لا تتحرك.
وهنا يبدأ السؤال الذي يجب أن يشغل الإدارة المالية: هل نقيس المخزون بما يظهر في الميزانية، أم بقدرته على التحول إلى نقد دون خسارة؟
ارتفاع المخزون لا يعني دائماً وفرة
ارتفاع المخزون قد يكون له تفسيرات تحتاج إلى متابعة:
* الشراء بكميات كبيرة للحصول على خصم دون دراسة الدوران: شركة اشترت 10 آلاف قطعة بخصم 10%، لكنها تبيع 200 قطعة شهرياً، فتحتاج إلى 50 شهراً لتصريف الكمية.
* في الجمعيات: شراء 3000 سلة غذائية لمشروع رمضان، توزيع 1800 وبقي 1200 بعد ستة أشهر، بعضها يحتاج فحص صلاحية.
* في المقاولات: مخزون حديد ومواد بناء اشتُري بسعر مرتفع قبل انخفاض السوق، وما زال مقيّماً بالتكلفة القديمة.
هنا يأتي دور معيار IAS 2. ينص على قياس المخزون بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل. وصافي القيمة القابلة للتحقق هو سعر البيع المتوقع في النشاط المعتاد بعد خصم تكاليف الإكمال والبيع.
إذا انخفضت هذه القيمة عن التكلفة، أو تعرض المخزون للتلف أو التقادم، فيجب تخفيض قيمته. بطء الحركة وحده ليس دليلاً قاطعاً على انخفاض القيمة، لكنه مؤشر يستدعي الفحص. ومن المهم التمييز بين المخزون الراكد (قد يكون قابلاً للبيع بالقيمة الأصلية) والمتقادم ومنخفض القيمة.
انخفاض المخزون قد يكون كفاءة
شركة صناعية تعمل بنظام توريد أسبوعي، مخزونها يغطي 15 يوماً فقط، فلا تدفع إيجار مستودعات كبيرة ولا تتحمل مخاطر تلف مرتفعة. مؤسسة تعليمية تطلب الكتب والأدوات كل فصل دراسي بدل التخزين السنوي. وجمعية تعاقدت مع مورد يورد حسب الطلب الأسبوعي بدل تخزين ستة أشهر مقدماً.
هذا الانخفاض قد يكون صحياً ويعكس إدارة جيدة لدورة النقد، بشرط ألا يؤدي إلى نفاد الأصناف أو تعطيل النشاط.
المخزون لا يكلفك سعر شرائه فقط
قد تشتري الشركة مخزوناً بسعر مناسب وقابلاً للبيع، لكنه يحتاج إلى ستة أشهر ليتحول إلى نقد. وخلال هذه الفترة تتحمل تكاليف لا تظهر مباشرة ضمن قيمة المخزون: إيجار المستودعات والتأمين، تكاليف التمويل المرتبطة بتجميد النقد، التلف والتقادم، وتكلفة الفرصة البديلة.
مثال توضيحي: مخزون بمليون دينار يُحتفظ به 180 يوماً، وتكلفة تمويل سنوية 8%، تكون تكلفة التمويل التقريبية نحو 39,500 دينار. وهذا الرقم لا يشمل الإيجار أو التأمين أو التلف.
المخزون قد يكون سليماً محاسبياً لكنه ضعيف اقتصادياً إذا كان العائد المتوقع أقل من تكلفة الاحتفاظ به. هنا يجب الانتقال من متابعة القيمة إلى قياس كفاءة الأموال المستثمرة فيه.
IFRS 18.. وضوح أكبر في عرض الأداء
المعيار الجديد IFRS 18 لا يغير طريقة قياس المخزون وفق IAS 2، لكنه يعزز وضوح عرض الأداء المالي ومتطلبات تصنيف المصروفات في قائمة الربح أو الخسارة. فعندما ترتفع تكلفة المبيعات، يصبح من الأهم أن نفهم: هل ارتفعت تكلفة الشراء؟ أم تكلفة الإنتاج؟ أم خسائر انخفاض قيمة المخزون؟ وهل يوجد مخزون راكد يؤثر في الكفاءة؟
IFRS 18 لا يعالج المخزون الراكد بحد ذاته، لكنه يجعل قراءة أثره على الأداء أكثر وضوحاً. ويطبق إلزامياً على الفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده، مع السماح بالتطبيق المبكر.
ثلاثة تقارير اطلبها هذا الأسبوع
التقرير الأول: معدل دوران المخزون
معدل الدوران = تكلفة المبيعات ÷ متوسط المخزون. ومتوسط فترة الاحتفاظ = 365 ÷ معدل الدوران. دوران 12 مرة سنوياً ≈ 30 يوماً، و6 مرات ≈ 61 يوماً، ومرتين ≈ 183 يوماً. هذه مؤشرات عامة تختلف بحسب طبيعة النشاط والموسمية.
التقرير الثاني: أعمار المخزون
اطلب تقريراً يوضح قيمة الأصناف التي لم تتحرك خلال 90 و180 و365 يوماً، مع أسباب الركود والإجراء المقترح. الفترات نموذج إداري يمكن تعديله بحسب النشاط.
التقرير الثالث: صافي القيمة القابلة للتحقق
قارن التكلفة بصافي القيمة القابلة للتحقق، وحدد الأصناف التالفة أو المتقادمة، وقدّر تكاليف الإكمال والبيع، ووثّق أي تخفيض. لا يكفي الاعتماد على سعر السوق وحده.
في الجمعيات: المخزون مسؤولية قبل أن يكون رقماً
جمعية لديها مخزون غذائي بقيمة 500 ألف دينار استعداداً لموسم معين، وبقي جزء منه دون توزيع. يجب أن تسأل الإدارة: هل يمكن توزيعه؟ هل ما زال صالحاً؟ هل يحتاج تخفيضاً في القيمة؟ هل يمكن إعادته للمورد؟ وهل كان قرار الشراء متناسباً مع الطلب الفعلي؟ في الجمعيات، المخزون قد يمثل أيضاً مسؤولية تجاه المستفيدين.
أسئلة لمجلس الإدارة
لا تسأل فقط: كم قيمة المخزون؟ اسأل:
1- كم نسبة المخزون الذي لم يتحرك خلال 90 و180 و365 يوماً؟
2- كم تكلفة الاحتفاظ بالمخزون الراكد؟
3- هل توجد أصناف تجاوزت صلاحيتها أو أصبحت غير قابلة للبيع؟
4- هل تم التقييم وفق صافي القيمة القابلة للتحقق؟
5- هل تتناسب الكمية مع المبيعات المتوقعة؟
6- هل يمكن تصريف جزء منه أو إرجاعه أو استخدامه في نشاط آخر؟
7- كم نقداً يمكن تحريره إذا خفّضنا المخزون غير الضروري؟
الخاتمة
الميزانية تقول: لديك مخزون بقيمة مليوني دينار. لكنها لا تقول وحدها: كم منه يتحرك؟ وكم ينتظر البيع؟ وكم يكلفك الاحتفاظ به؟ وكم قد يحتاج إلى تخفيض قيمته؟
المخزون ليس مجرد رقم في الأصول المتداولة. إنه نقد خرج من الشركة وينتظر أن يعود إليها. وكلما طال انتظاره، ارتفعت أهمية السؤال عن حركته وقيمته وتكلفة الاحتفاظ به.
المخزون الذي لا يتحرك لا يعني بالضرورة خسارة، لكنه قد يكون بداية خسارة لم تنتبه إليها الإدارة بعد. ليست المشكلة في حجم المخزون، بل في قدرة الإدارة على تحويله إلى نقد قبل أن يتحول من أصل إلى عبء.