
الأزمات المالية مصنع الوعي والخبرات
مستثمر فرد يضع مجلس إدارة أمام تحدي نتيجة ممارسات مالية لا تتفق مع نصوص قانونية!

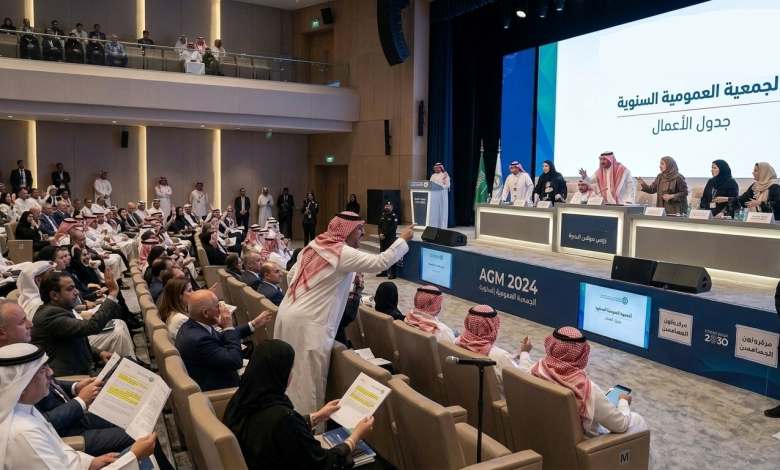
-
مكافآت قوامها 2 مليون دينار تخضع للفحص والتدقيق
-
رسالة لجميع الشركات… المكافآت تحت المجهر!!
-
مجلس الإدارة له سُلطة التوصية وللعمومية القرار
تراكم الأزمات المالية، وتعدد النزاعات على مستوى الشركات، وكثرة المخالفات ينتج عنها خبرات عملية جديرة بتغيير طريقة متابعة استثمارات تلك الشركات، وحتى الوصول إلى توقيف مجالس إدارات على منصة القانون والمحاسبة.
مستثمر فرد يجتهد في تدقيق بيانات مالية معقدة وضخمة، ويضع الأرقام تحت المجهر بالتفصيل، خصوصاً المخالف منها فيما يخص المكافآت، ما يكشف حجم الوعي المتنامي بين شرائح الأفراد في السوق المالي.
هذه النوعية من المستثمرين هي الأساس في معادلة المحاسبة في السوق، وهي الأكثر طلباً وجدارةً وأهميةً مطلقة في مقابل المضاربين وأصحاب الأموال الساخنة الذين يبحثون عن الربح السريع والهروب من دون أن يكون هناك أدنى أولوية أو أهمية للكيانات واستدامتها.
بداية تقول مصادر قانونية أنه عندما تكون هناك نصوص قانونية تسقط أمامها أي اجتهادات أو تكليفات أو مخارج أخرى غير متفقة أو متسقة مع صحيح النصوص المنظمة للتعاملات.
في خضم الأرقام الكثيرة والمتناثرة بين محافظ وأصول في الداخل والخارج وبيانات ونتائج وأرباح وإيضاحات، راجع أحد المستثمرين البيانات بعين فاحصة، وكشف عن مكافآت مجمعة لسنوات تصل إلى 2 مليون دينار كويتي، وبإسقاط القوانين المنظمة والحاكمة لهذا الملف كشف المساهم الفرد أن ثمة ملاحظات، وفقاً لما قرره القانون ولائحة الهيئة في هذا الشأن، والذي ينص على الآتي:
* قانون الشركات في المادة 198 أكد على أن عقد الشركة يبين طريقة تحديد مكافأة الرئيس وأعضاء مجلس الإدارة، ويلتزم المجلس بتقديم تقرير سنوي يعرض على الجمعية العامة العادية للموافقة عليها، على أن يتضمن على وجه دقيق بياناً مفصلاً عن المبالغ والمنافع والمزايا التي حصل عليها أياً كانت طبيعتها ومسماها.
* المادة 211 من قانون الشركات أيضاً أوضحت أن الجمعية العامة العادية تختص في اجتماعها السنوي باتخاذ القرارات في كل ما يدخل ضمن نطاق اختصاصها، ومن بين ذلك انتخاب أعضاء مجلس الإدارة وتحديد مكافأتهم، وبالتالي فإن القاعدة المستخلصة أن سلطة مجلس الإدارة هي الاقتراح، أما سلطة القرار فهي للجمعية العمومية.
* اتسقت واتفقت اللائحة التنفيذية لهيئة أسواق المال مع قانون الشركات، حيث ورد في الكتاب الخامس عشر ما يلي: ” إعداد تقرير المكافآت الممنوحة لأعضاء مجلس الإدارة والإدارة التنفيذية والمدراء، سواء كانت مبالغ أو منافع أو مزايا أياً كان طبيعتها ومسماها في صورة مباشرة أو غير مباشرة”.
* تحتم قواعد الحوكمة وضع المكافآت بوضوح أمام الجمعية لاتخاذ القرار المناسب فيها، إما باعتمادها أو رفضها.
ما عدا ذلك من تمرير أي مكافآت استناداً لقرار من مجلس الإدارة دون أن يتم عرضه على الجمعية العمومية يكون مخالفاً، ويكون مجلس الإدارة من دون موافقة الجمعية العمومية قد قرر منفرداً اقتطاع جزء من أرباح الشركة في شكل مكافآت خاصة لعضو مجلس إدارة في منصب الرئيس، والذي يكون قد حصل على مكافأة مزدوجة أحداهما المكافأة التي عرضت على الجمعية والأخرى لم يتم إقرارها من الجمعية، وبالتالي تكون هناك حالتين لصرف المكافآت… أحدهما تتضمن نسبة مقتطعة لرئيس مجلس الإدارة من الأرباح.
كيف تكون مثل هذه الممارسة مخالفة:
* عندما لا تستند مكافأة رئيس مجلس الإدارة الخاصة ذات النسبة على الأرباح إلى عقد الشركة ونظامها الأساسي تكون مخالفة.
* عندما لا تُعرض واضحة على الجمعية العمومية أيضاً تكون مخالفة.
* اقتطاع جزء من أرباح الشركة بقرار منفرد من مجلس الإدارة دون تفويض من الجمعية العمومية تعتبر مخالفة أيضاً.
سؤال؟
استرداد المنفعة أم تقنينها؟
في واحدة من السوابق المهمة التي ستؤسس لممارسة مستقبلية وسيتم البناء عليها كمرجعية … في حال ثبوت مخالفة أي شركة للقوانين بصرف مكافآت أو نسب مئوية على الأرباح لرئيس مجلس الإدارة، هل يتم السماح بتقنين المخالفات بأثر رجعي، أم يتم إلزام المستفيد بإعادة الأرباح المتحصلة ورد المنفعة للشركة باعتبارها أموال المساهمين؟


